
Escucha la columna aquí
Boletín N°24 | Enero 2026
Política habitacional en riesgo:
más gasto, menos soluciones
Por: Jorge Rodríguez[1].
Durante los últimos años, Chile ha perdido velocidad en la capacidad de resolver su problema habitacional. Aunque el déficit total ha seguido cayendo, la mayor parte de esa reducción ocurrió antes de 2017. Además, a esa desaceleración evidente, hay que sumar un preocupante retroceso en materia de campamentos.
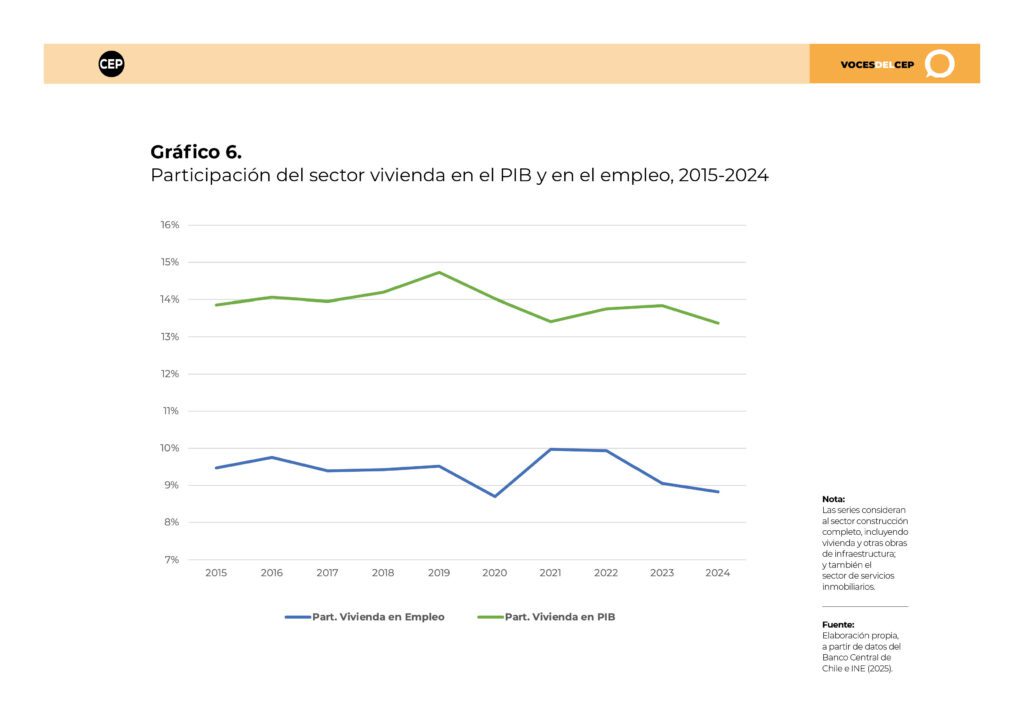
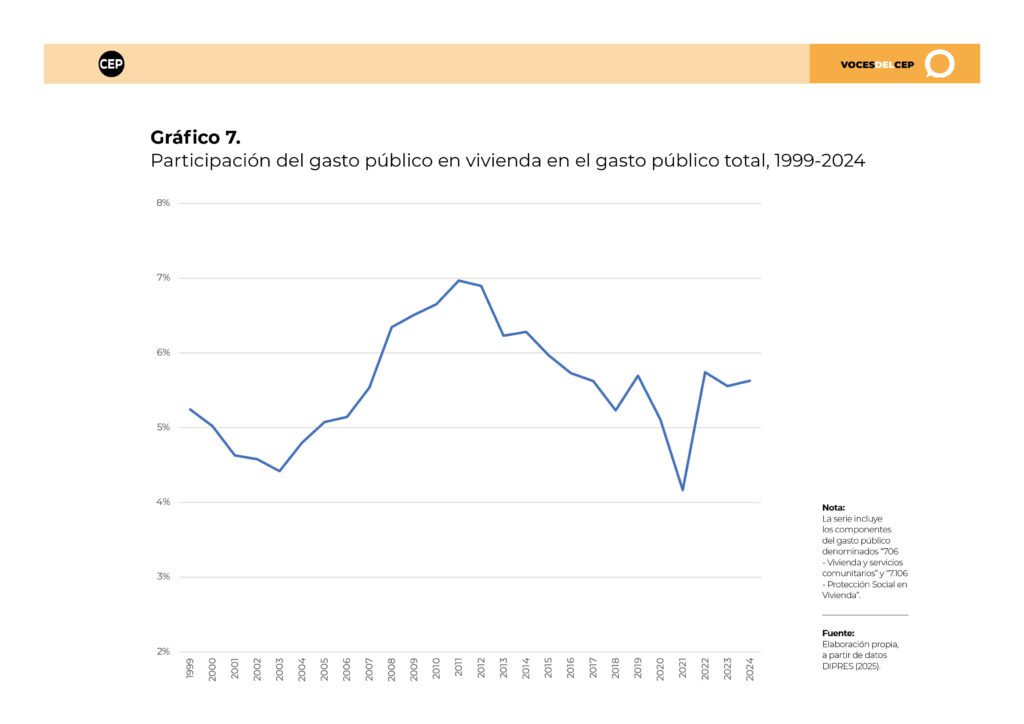
Esta tendencia resulta especialmente relevante si se considera que el sector ocupa un rol central en la economía, el empleo y las finanzas públicas, representando en torno al 14% del PIB, cerca del 9% del empleo y alrededor del 6% del presupuesto público (ver Para profundizar 1)[2]. Por ello, es clave entender qué incide en su desarrollo y cuáles son los nudos críticos de la política habitacional.
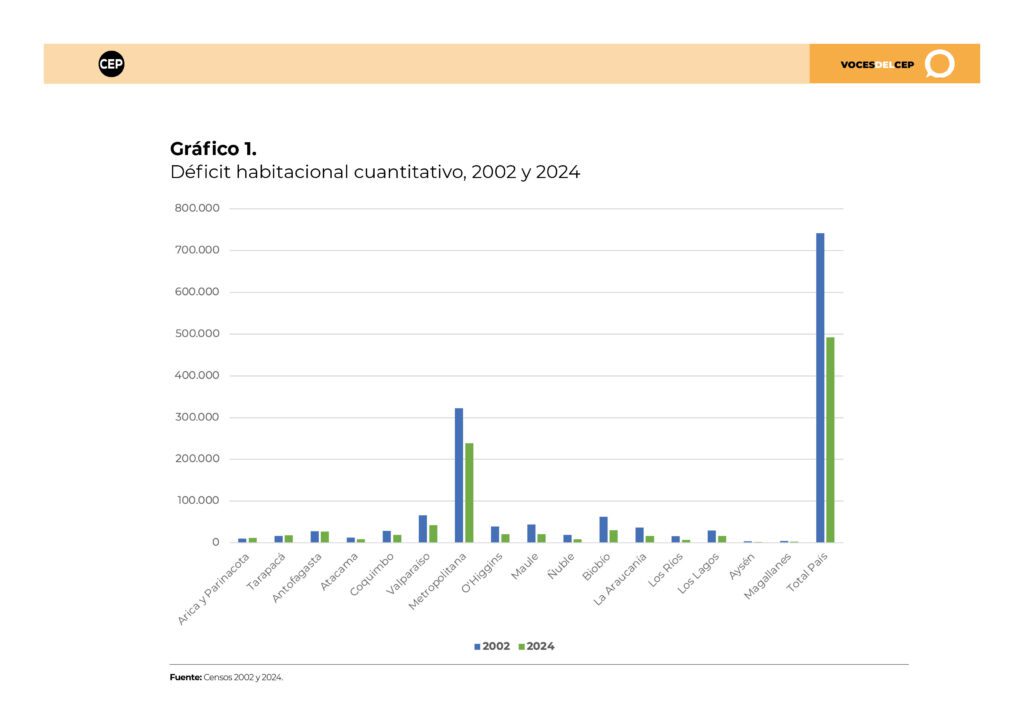
Los datos del Censo 2024 muestran un crecimiento del stock de vivienda y una consiguiente mejora en los indicadores de accesibilidad y habitabilidad entre 2002 y 2024. La cantidad de viviendas aumentó en todas las regiones del país, el déficit cuantitativo se redujo de 741.832 a 491.904 viviendas (Gráfico 1)[3], y el indicador de hacinamiento cayó de 669.065 a 388.387.
Cabe notar que cerca del 80% de la disminución del déficit ocurrió entre 2002 y 2017 y el 20% restante entre 2017 y 2024. Es decir, la velocidad de reducción ya no es la misma[4]. En la actualidad, al desafío de retomar el ritmo de disminución del déficit habitacional y mejorar la habitabilidad, se suma la necesidad de revertir un retroceso grave en materia de campamentos[5].
(Puedes ver la figura en mayor detalle haciendo clic aquí)
¿Cómo se explica que, pese a décadas de avances en vivienda, hoy el acceso sea cada vez más difícil y caro? En concreto, un shock coyuntural asociado a la pandemia y a la inmigración, sumado a tensiones estructurales de escasez de suelo, aumento de costos de construcción y mayores exigencias regulatorias, configuran hoy un escenario aún más complejo.
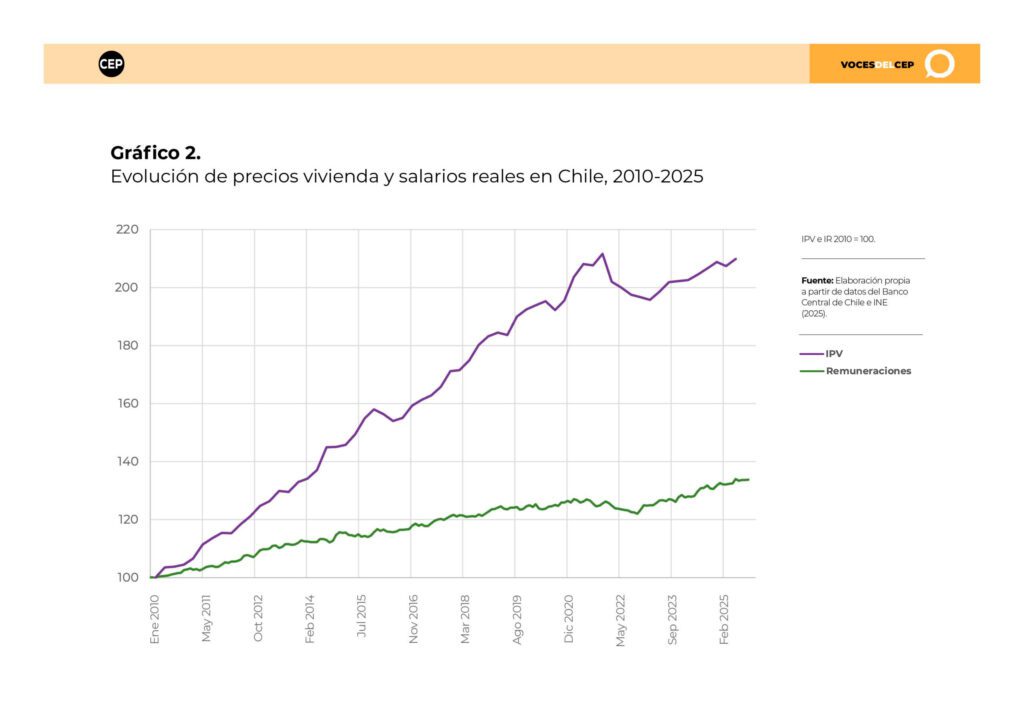
Un reflejo de esta situación es el constante crecimiento de la brecha entre el precio de las viviendas (IPV) y las remuneraciones (Gráfico 2). Tomando como punto de partida el año 2010, a 2025 el IPV creció 110%, mientras que las remuneraciones solo lo hicieron en 34%. Esto implica que el esfuerzo para comprar una vivienda ha aumentado sostenidamente. A lo cual tampoco ayuda que la proporción del pie sobre el ingreso promedio haya tenido un alza de 79% en los últimos 15 años, y que el dividendo promedio como porcentaje de los salarios haya aumentado en 66% en el mismo período (Bórquez et al. 2025).
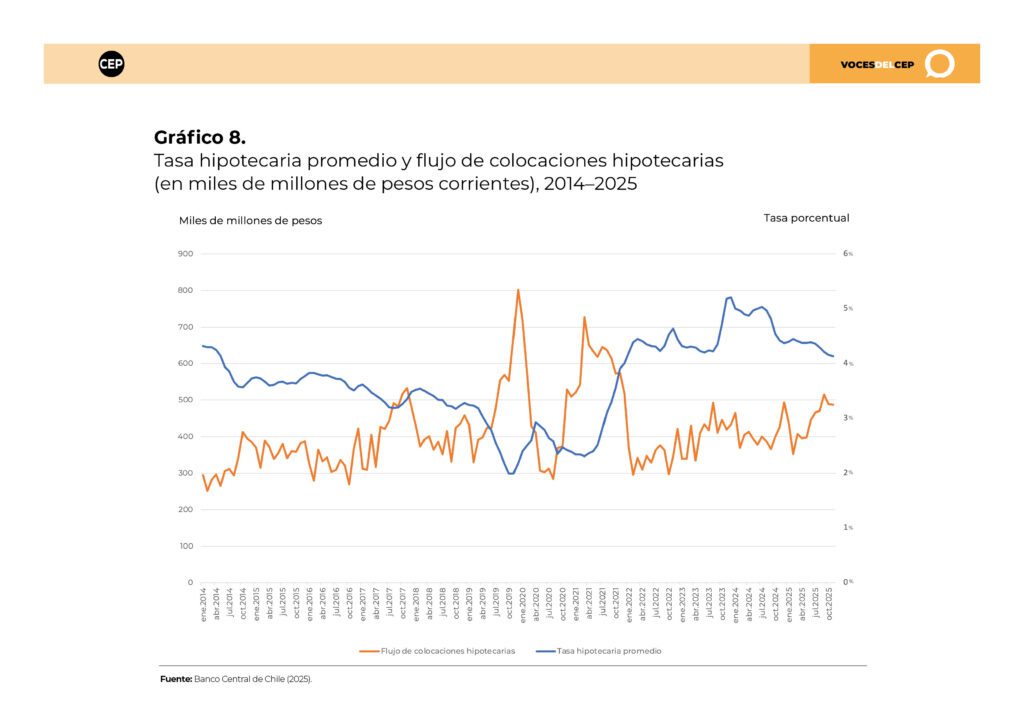
El alza de tasas y el endurecimiento del acceso al crédito hipotecario durante y a continuación de la pandemia agravaron este problema de manera coyuntural (ver Para profundizar 2). En ese sentido, es consistente que haya sido abordado con una política pública transitoria, como lo es el subsidio al pie hipotecario, que permite reducir la tasa de interés del crédito y el monto del dividendo mensual[6]. Con todo, si bien las condiciones crediticias han comenzado a mejorar, la trayectoria de más largo plazo sugiere que también hay elementos estructurales.
(Puedes ver la figura en mayor detalle haciendo clic aquí)
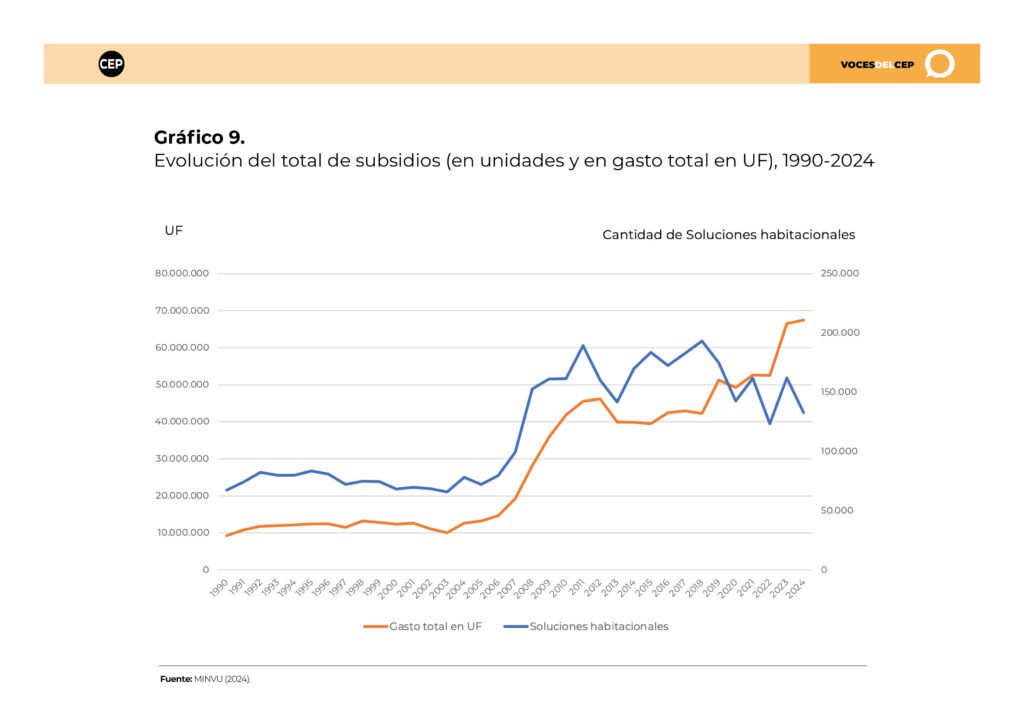
La política habitacional en Chile se ha canalizado tradicionalmente a través de subsidios. Este esfuerzo fue relativamente constante desde 1990 hasta 2005, cuando aumentó fuertemente en intensidad de recursos, creciendo 414% real acumulado hasta 2024 (ver Para profundizar 3).
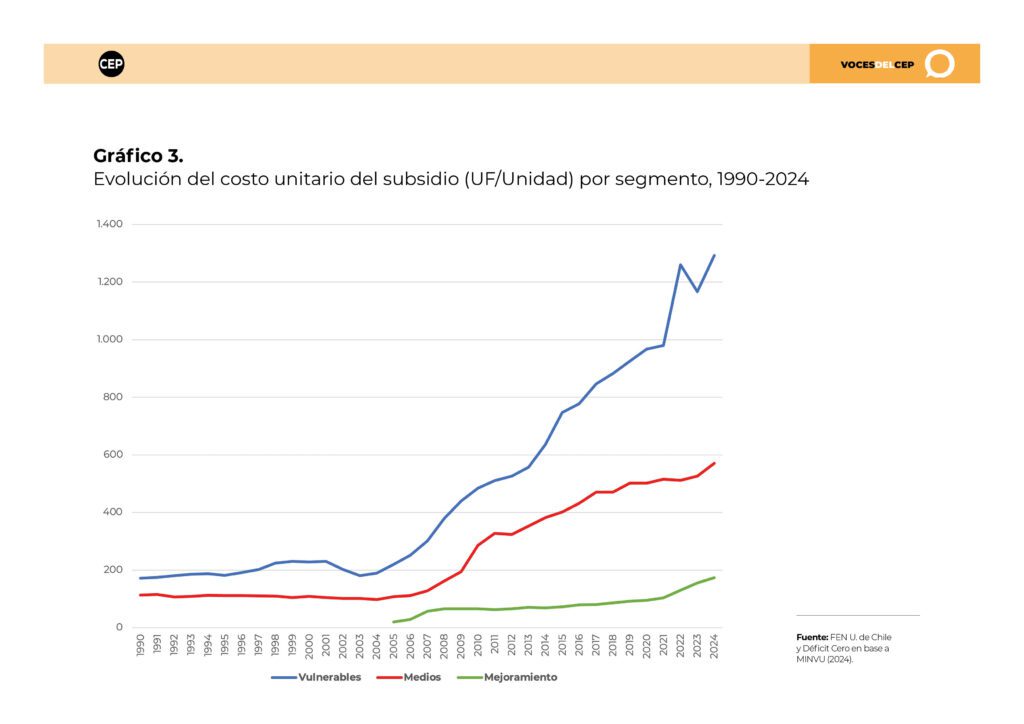
En una primera instancia, este mayor esfuerzo se tradujo en un incremento proporcional de las soluciones habitacionales entregadas. Sin embargo, a partir de 2019 comenzó un fuerte desacople debido al aumento del costo unitario, especialmente en los segmentos vulnerables de la población (Gráfico 3), tanto por efectos de mercado como por mejores estándares constructivos establecidos por la autoridad. Es decir, hoy se entregan menos soluciones que en la década anterior, a pesar de contar con mayor presupuesto.
(Puedes ver la figura en mayor detalle haciendo clic aquí)
Para enfrentar esta situación, desde 2022 el gobierno, con aprobación del Congreso[7], estableció un Plan de Emergencia Habitacional (PEH) que fijó metas de entrega de soluciones[8] y habilitó mecanismos excepcionales para acelerar los proyectos, los que se prorrogaron recientemente hasta 2029[9].
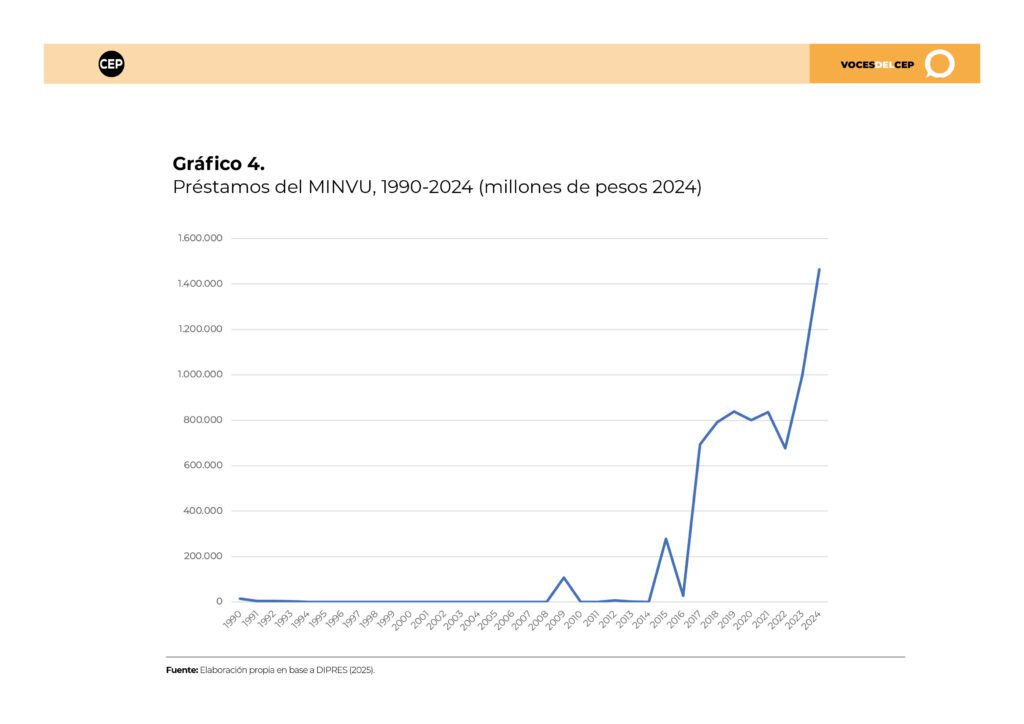
Además, ante las restricciones fiscales para aumentar más el gasto, parte importante de la política habitacional se ha sustentado en préstamos hipotecarios del MINVU[10] (Gráfico 4). Estos se utilizan como un instrumento de fomento a la construcción de proyectos habitacionales, proporcionando financiamiento para su ejecución, mientras las empresas constructoras gestionan y asignan los subsidios habitacionales. Es decir, es financiamiento que el Estado entrega a las empresas, las que lo devuelven en el futuro con cargo a los subsidios que financia el propio Estado. Por tanto, el aumento de estos préstamos implica directamente un compromiso de gasto fiscal futuro. A modo de ejemplo, los préstamos entregados en 2024 equivalen al 41% de presupuesto de gastos del MINVU de dicho año.
(Puedes ver la figura en mayor detalle haciendo clic aquí)
Así, en un contexto de estrechez fiscal (Rodríguez, 2025) es necesario evaluar la sostenibilidad de la actual política pública habitacional para enfrentar los desafíos, la cual está pudiendo entregar menos soluciones que antes de la pandemia, a pesar de contar con más recursos.
Según un estudio de la Facultad de Economía y Negocios de la Universidad de Chile y Déficit Cero (2025), utilizando la escala de costos vigente del DS49 para sectores vulnerables, cerrar el déficit habitacional de 491.804 viviendas reportado por el Censo 2024, requeriría aproximadamente 490 millones de UF, lo que equivale a cerca de 7% del PIB o 23% del gasto público total de un año. En términos sectoriales, este monto representa del orden de 4,5 veces el gasto público anual en vivienda. Esto evidencia la magnitud del esfuerzo requerido, en un contexto donde, además, como se ha señalado, parte relevante del presupuesto futuro del MINVU ya está comprometido.
Nudos críticos
1. Sistema de permisos complejo y lento
La gobernanza del sector se caracteriza por una alta fragmentación institucional y una compleja secuencia de autorizaciones[11], lo que tiene efectos directos sobre los plazos, costos e incertidumbre de los proyectos. En el fondo, existe un problema de coordinación no resuelto, mucho más amplio, respecto de qué autoridades regulan el desarrollo de las ciudades, lo que queda manifiesto en la lentitud para actualizar los planos reguladores comunales y en diferencias normativas de territorios de un mismo núcleo urbano. La misma existencia del PEH, con facilidades para acelerar proyectos, es un reconocimiento de esta realidad, pero no una solución permanente.
De acuerdo con evidencia de la Asociación de Desarrolladores Inmobiliarios (ADI, 2023), los tiempos promedio de tramitación de permisos aumentaron en torno a 25,8% desde 2019, aun cuando el volumen de expedientes ingresados se redujo de forma significativa. Este fenómeno sugiere que la congestión responde a mayores cuestiones normativas y heterogeneidad de criterios, especialmente a nivel municipal. A modo de ejemplo, un informe de la UAI (2024) destaca que las DOM concentran cerca del 73,7% del tiempo total de tramitación, mientras que los solicitantes explican solo un 26,3%. A ello se suma el tiempo de tramitación ante el Sistema de Evaluación de Impacto Ambiental y otras instancias.
2. Suelo urbano cada vez más escaso
La escasez de suelo urbano tiene efectos persistentes sobre la oferta y los precios. La evidencia disponible muestra que la oferta de terrenos bien localizados es altamente inelástica, debido a restricciones geográficas, patrones de urbanización y límites físicos a la expansión de las ciudades. En este contexto, el suelo se ha transformado en uno de los principales determinantes del costo total de los proyectos inmobiliarios. En particular, el valor del suelo explica aproximadamente 34% de la variación en los precios de las viviendas[12]. Esta tendencia muestra la dificultad para incorporar nuevo suelo urbano, lo que presiona al alza los precios y limita la capacidad de densificación. Desde una perspectiva económica, esta restricción actúa como un shock de oferta negativo: al impedir que la construcción responda al aumento de la demanda, amplifica los ajustes vía precios y deteriora la asequibilidad.
Cabe notar que los municipios tienen la potestad de regular el suelo comunal incidiendo en su disponibilidad, pero muchas veces los vecinos presionan por no densificar por las externalidades negativas que ello les genera, no existiendo un adecuado resguardo del efecto agregado que ello tiene sobre las ciudades.
3. Construcción más cara por metro cuadrado
El factor estructural más relevante que ha limitado la oferta de vivienda en Chile es el sostenido aumento de los costos de construcción. Este fenómeno no solo ha elevado el precio final, sino que ha reducido la viabilidad económica de nuevos proyectos. El costo total por metro cuadrado de construcción aumentó considerablemente entre 2012–2015 y 2019–2022[13]: los materiales subieron de 15,7 a 24,8 UF/m², consistente con alzas acumuladas cercanas a 50% por shocks internacionales y disrupciones logísticas. Además, han incidido cambios tributarios, como la incorporación del IVA, que habrían elevado los costos en torno a 7% adicional en el período (Bórquez et al. 2025). A ello se suma el efecto ya mencionado de escasez de suelo.
En el aumento de costos también ha influido el mejoramiento de estándares técnicos (por ejemplo, las nuevas normas térmicas del MINVU), que, aunque deseables, deben financiarse de alguna forma. Finalmente, también se suma la baja productividad del sector: la PTF de la construcción (ajustada por capital humano) cayó cerca de 49% entre 1990 y 2023, con un deterioro marcado desde los años 2000 (Bórquez et al. 2025).
4. Más hogares que demandan vivienda
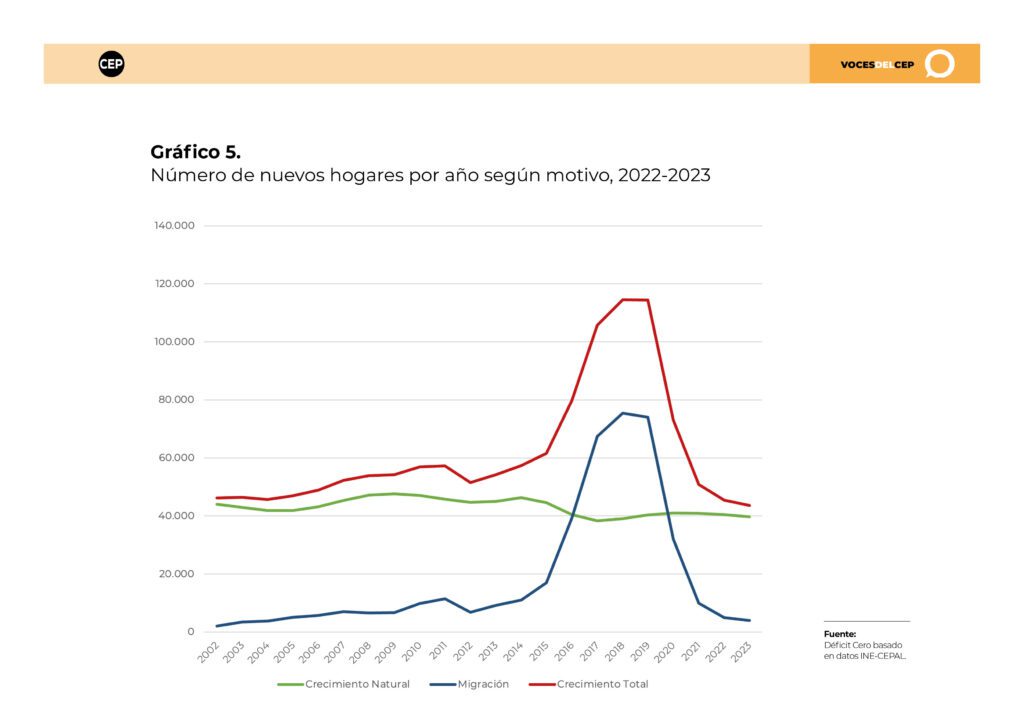
La demanda por vivienda combina shocks coyunturales pospandemia y fuerzas estructurales. Por una parte, como muestra el Gráfico 5, existe un fuerte aumento en la creación de nuevos hogares desde mediados de la década de 2010, con un máximo entre 2017 y 2019, explicado en gran parte por la inmigración. Además, persiste una tendencia estructural de reducción sostenida del tamaño promedio del hogar[14]. Por otro lado, la desaceleración de la demanda desde 2020 es principalmente coyuntural, debido al aumento de tasas y el endurecimiento del acceso a crédito post alza inflacionaria.
(Puedes ver la figura en mayor detalle haciendo clic aquí)
Cuatro propuestas para dinamizar
1. Reglas más claras y permisos más ágiles
El sector vivienda no es ajeno a un tema que abarca a muchos sectores de la economía chilena y que estuvo muy presente en la reciente campaña presidencial: la incertidumbre y los largos plazos asociados a permisos y autorizaciones. El foco debiera estar en estandarizar procedimientos, fijar plazos explícitos y criterios claros, fortalecer capacidades en áreas más débiles (como, por ejemplo, las Direcciones de Obras Municipales), incorporar herramientas digitales a la tramitación y mejorar la coordinación interinstitucional.
Esto no supone relajar estándares urbanos ni ambientales, sino hacerlos más previsibles y consistentes. Con todo, también cabe plantear la necesidad de evaluar de manera más rigurosa los efectos potenciales de nuevas regulaciones y estándares de vivienda y urbanización, pues muchas veces ellas son deseables desde el lado de los beneficios que generan, pero no se ponderan los costos que implican ni quién los solventará (ver ADI 2023; CChC 2025).
2. Gestionar mejor el suelo disponible
La escasez de suelo urbano bien localizado es una restricción estructural que presiona los precios y vuelve más rígida la oferta, no solo por normativa, sino también por la baja elasticidad del suelo urbanizable, la fragmentación de la propiedad y la lenta activación de terrenos subutilizados. El lineamiento es avanzar hacia una política de suelo más proactiva: gestionar y disponer de suelo público, promover asociaciones público-privadas y generar incentivos para orientar la planificación hacia mayores densidades urbanas (Aninat et al. 2024).
En este aspecto cabe recordar que la definición de uso de suelo es en gran parte materia de decisión política, ya sea de autoridades locales, como regionales y nacionales, las que en general no han tenido incentivos adecuados para aumentar la densidad en sus territorios o aumentar la superficie urbana. Por tanto, se requiere evaluar cambios en la gobernanza del uso del suelo, de manera que la institucionalidad vele por un mejor equilibrio entre los intereses locales y nacionales en la toma de decisiones sobre densificación y urbanización.
3. Facilitar el financiamiento y mitigar riesgos
La experiencia pospandemia mostró cuán sensible es el mercado de vivienda a tasas y condiciones crediticias. Aunque hoy ya hay señales de normalización, persisten restricciones al crédito para hogares de ingresos medios y para proyectos con mayor riesgo. El lineamiento es reforzar mecanismos que compartan o reduzcan riesgo en ambos lados del mercado, combinando garantías estatales, ajustes a subsidios para mejorar el acceso al financiamiento y herramientas que aumenten la bancarización de proyectos. Estas medidas no reemplazan la estabilidad macroeconómica, pero ayudan a amortiguar el ciclo y a evitar que shocks transitorios se traduzcan en caídas duraderas de demanda y oferta (FEN U. de Chile y Déficit Cero 2025; Bórquez et al. 2025).
4. Aumentar la productividad del sector construcción
La baja productividad de la construcción es un problema estructural que eleva costos, reduce la capacidad de ajuste de la oferta y limita la producción sostenida de viviendas. El lineamiento es empujar una agenda de modernización del sector: mayor adopción tecnológica e industrialización (prefabricación, construcción modular), estandarización de diseños y procesos, capacitación y certificación de oficios, y mejores prácticas de gestión de proyectos para reducir retrasos, mermas y sobrecostos. Aunque estos cambios son graduales, su efecto sobre costos y tiempos de ejecución es clave para ampliar la oferta en el mediano plazo (ver CNEP 2020; UAI 2024).
En conjunto, los nudos críticos descritos configuran un problema multicausal, donde conviven factores estructurales con elementos coyunturales. Considerando que estos últimos van en retirada y que ya existe un instrumento transitorio de política pública que está dando resultados (el subsidio al pie hipotecario), es clave abordar los temas estructurales. Ello, en un contexto de estrechez fiscal que hace indispensable que la política pública de vivienda sea eficiente y sostenible.
El alza observada del costo unitario de las soluciones habitacionales y el aumento de los recursos ya comprometidos de los presupuestos futuros del MINVU estresan aún más este desafío. Por tanto, se requiere evaluar políticas innovadoras que reduzcan —o al menos contengan— el costo unitario y que apalanquen financiamiento privado. Por ejemplo, Déficit Cero (2025) propone implementar concesiones para la construcción y gestión de viviendas destinadas al arriendo asequible.
Asimismo, se pueden implementar subsidios de enlace que permitan a las familias partir arrendando y luego adquirir la propiedad. A la vez, se debe tener en cuenta que más de un quinto de los hogares hoy son unipersonales, por lo que las viviendas sociales podrían reducir su cantidad de metros cuadrados para ese segmento. Todo lo anterior debiese complementarse con una proyección periódica de las obligaciones futuras de recursos públicos en materia habitacional, a ser reportada por el MINVU y la DIPRES.
Notas al pie
[1]El autor agradece el aporte de Francisco Nova en la investigación para este trabajo.
[2]Las series de PIB y empleo consideran al sector construcción completo y el sector de servicios inmobiliarios. La serie de gasto público incluye Vivienda y servicios comunitarios y Protección Social en Vivienda.
[3]El 38% corresponde a hogares allegados, el 26% a viviendas con hacinamiento no ampliable, el 21% a núcleos allegados hacinados y el 15% a viviendas irrecuperables.
[4]Estos cálculos aproximados se realizan en base a la metodología abreviada que permite el Censo de 2017.
[5]En 1996 existían 972 asentamientos precarios con más de 100 mil hogares, los que exitosamente se redujeron a 453 en 2005, para desde ahí volver a aumentar sostenidamente y llegar en la actualidad a 1.428, con 120 mil hogares (Salgado, 2025). Cabe notar que no todas las viviendas en campamentos se reflejan en el indicador de déficit cuantitativo, ya que este último no analiza la legalidad de la tenencia. Esto explica que, a pesar de haber disminuido el déficit cuantitativo, hayan aumentado los campamientos. Esto plantea la necesidad de revisar las definiciones de los indicadores de carencia habitacional, para reflejar mejor los problemas del sector.
[6]Se puede optar a este beneficio hasta mayo de 2027 o hasta que se hayan otorgado los 50 mil subsidios disponibles, de los cuales se han cursado 12.052 en los primeros cinco meses (ABIF, 2026).
[7]Ley N°21.450 de 2022.
[8]260.000 en el período de gobierno.
[9]Ley N°21.798 de 2025.
[10]Estos son transacciones mediante las cuales el Estado entrega recursos a otras entidades, con una obligación de restitución, por lo que se clasifican como activos financieros dentro del balance del sector público, no como gasto (en particular, en el Subtítulo 32 del clasificador presupuestario).
[11]Hay roles para los municipios, los GOREs, el MINVU, los SERVIU, además de regulaciones medioambientales, de patrimonio y transportes, entre otros.
[12]El costo del terreno por metro cuadrado aumentó en torno a 60% entre los períodos 2012–2015 y 2016–2018, pasando de 8,3 a 13,3 UF/m². Informe de ADI, Toc Toc y CPP UC (2024).
[13]Informe ADI, Toc Toc y CPP UC (2024).
[14]Datos censales muestran que, de 4 personas por hogar en 1992, se pasó a 2,8 en 2024 (con puntos intermedios de 3,6 en 2002 y 3,1 en 2017).
Referencias
Asociación de Bancos e Instituciones Financieras (ABIF) (2026). ABIF Informa N°231.
Aninat, M., Cowan, K., y Riquelme, I. (2024). Sector inmobiliario residencial en Chile: Análisis de sus desafíos y propuestas para su reactivación. Iniciativa crecimiento sostenible. Universidad Adolfo Ibáñez.
Asociación de Desarrolladores Inmobiliarios (ADI) y Toc Toc (2023). Informe del Observatorio de Plazos.
Asociación de Desarrolladores Inmobiliarios (ADI), Toc Toc y Centro de Políticas Públicas UC (2024). Vivienda asequible: hablemos del precio. Descomposición y evolución de los precios de las viviendas. Segundo informe.
Asociación de Desarrolladores Inmobiliarios (ADI) (2025). Propuestas para la reactivación de la industria inmobiliaria y para mejorar la asequibilidad de la vivienda.
Bórquez, M., Cowan, K., Domínguez, P y Latorre, M. (2025). Cada vez menos accesible: El desafío chileno de la vivienda. Serie Perspectivas económicas. Espacio Público.
Cámara Chilena de la Construcción (CCHC) (2023). Balance de vivienda y entorno urbano 2023.
Cámara Chilena de la Construcción (CChC) (2025). Informe Nacional Inmobiliario Abril-Junio 2025.
Comisión Nacional de Evaluación y Productividad (CNEP) (2020). Productividad en el sector de la construcción.
Déficit Cero (2023). Contexto y desempeño de la política habitacional. Reporte Déficit Cero N°4.
Facultad de Economía y Negocios de la Universidad de Chile y Déficit Cero (2025). Nuevos modelos de negocios, regulación financiera y reformulación de subsidios: Tres llaves para abordar la emergencia habitacional.
Gil, D. (2020). El derecho a la vivienda en una nueva Constitución. Centro de Estudios Públicos.
Instituto Nacional de Estadísticas (INE) (2024). Síntesis de resultados: Censo 2024.
Ministerio de Vivienda y Urbanismo (MINVU) (2022). Plan de Emergencia Habitacional 2022–2025.
Rodríguez, J. (2025). Presupuesto 2026 y desafíos fiscales para el próximo gobierno. Centro de Estudios Públicos. Puntos de Referencia N°749, noviembre 2025.
Salgado, M. (2025). Territorios sin control: la nueva realidad de los campamentos. Centro de Estudios Públicos. Voces del CEP N°21.
Sobre el autor
Jorge Rodríguez es magíster en Administración Pública de la Universidad de Harvard y magíster en Economía e ingeniero comercial de la Universidad Católica. Fue presidente del CFA y trabajó en distintos cargos en la DIPRES. Actualmente es investigador del CEP y vicepresidente de la SCHPP.

1. Relevancia económica, fiscal y social del sector vivienda
El sector vivienda tiene una participación importante en la actividad económica del país, representando en torno a 14% del PIB. Esto se refleja también en la generación de empleo, donde concentra algo menos del 9% del empleo total, siendo uno de los cinco principales empleadores (ENE 2025). Desde la perspectiva fiscal, abarca cerca del 6% del presupuesto total. Además de su peso económico, la vivienda tiene un rol social fundamental. El acceso a una vivienda adecuada incide en el bienestar de las personas, con efectos en las condiciones de salud, resultados educativos, inserción laboral y niveles de integración territorial (CEP 2020). Como las carencias habitacionales se proyectan sobre múltiples dimensiones del bienestar, desde inicios del siglo XX han existido en Chile políticas públicas sobre la materia. Más aún, estas razones llevaron a que el acceso a vivienda adecuada fuese una de las materias propuestas para ser consagradas como derecho social en las recientes propuestas constitucionales de 2022 y 2023.
(Puedes ver la figura en mayor detalle haciendo clic aquí)
(Puedes ver la figura en mayor detalle haciendo clic aquí)
2. Coyuntura macroeconómica y acceso a financiamiento
El ciclo macroeconómico posterior a la pandemia ha tenido un efecto directo y significativo en el sector vivienda, principalmente, a través del encarecimiento del financiamiento. El fuerte aumento de la inflación entre 2021 y 2022 obligó a una reacción de la política monetaria, elevando las tasas de interés de largo plazo y, con ello, también las tasas hipotecarias, cayendo el flujo de colocaciones. Este canal explica parte importante de la desaceleración del mercado desde 2021, afectando tanto la compra para residencia como la demanda por inversión (Bórquez et al. 2025). Por el lado de la oferta, también ha operado como freno, pues tasas más altas encarecen el financiamiento de proyectos y elevan el riesgo de mantener inventarios por más tiempo. Con todo, la desaceleración inflacionaria y la baja de tasa de política monetaria ya comienzan a transmitirse al crédito. Las condiciones financieras post pandemia deberían ir perdiendo peso a medida que se consolide la normalización macroeconómica, desplazando el foco hacia los problemas más estructurales del sector.
(Puedes ver la figura en mayor detalle haciendo clic aquí)
3. Tendencia de gasto público en subsidios habitacionales y cantidad de soluciones
En la evolución de la política habitacional desde 1990 a 2024 se pueden distinguir cuatro períodos en cuanto al comportamiento del gasto y a entrega de soluciones. Una primera etapa, hasta 2005, con estabilidad tanto del gasto total real como de la cantidad de unidades. Luego, un importante crecimiento de ambas variables hasta 2011; seguido por una cierta estabilización hasta 2018, también con movimientos relativamente proporcionales del gasto y la cantidad de soluciones. Finalmente, una etapa que dura hasta la actualidad, en que crece el gasto, pero no las unidades entregadas, reflejando un aumento del costo unitario.
(Puedes ver la figura en mayor detalle haciendo clic aquí)
Leer más:
- Capítulo de libro. “El Minvu, la política habitacional y la expansión excesiva de Santiago”: https://www.cepchile.cl/investigacion/capitulo-17-el-minvu-la-politica-habitacional-y-la-expansion-excesiva-de-santiago/
- Columna de opinión. “¿Por qué suben los precios de las viviendas en Chile”: https://www.cepchile.cl/por-que-suben-los-precios-de-las-viviendas-en-chile/
- Capítulo de libro. “Brechas y desigualdades de género en la ciudad y vivienda”: https://www.cepchile.cl/investigacion/brechas-y-desigualdades-de-genero-en-la-ciudad-y-vivienda-capitulo-de-libro/
- Capítulo de libro. “Inmigración, vivienda y territorio”: https://www.cepchile.cl/investigacion/inmigracion-vivienda-y-territorio/
- Boletín Voces del CEP. “Territorios sin control: la nueva realidad de los campamentos”: https://www.cepchile.cl/investigacion/voces-del-cep-21-octubre-2025/
- Columna de opinión. “Desafíos fiscales del nuevo gobierno”: https://www.cepchile.cl/desafios-fiscales-del-nuevo-gobierno/
- Punto de Referencia. “Presupuesto 2026 y desafíos fiscales para el próximo gobierno”: https://www.cepchile.cl/investigacion/presupuesto-2026-y-desafios-fiscales-para-el-proximo-gobierno/
- Punto de Referencia. “El costo económico de la permisología”: https://www.cepchile.cl/investigacion/el-costo-economico-de-la-permisologia/

En esta edición de Voces del CEP, te recomendamos disfrutar de los siguientes seminarios que ya están en nuestra web y YouTube:
- “Educación Superior bajo la lupa: hallazgos clave de la FNE», en el que Felipe Castro, jefe de la División Estudios de Mercado de la Fiscalía Nacional Económica (FNE), presentó los principales resultados del Estudio de Mercado sobre Educación Superior. Comentaron Alejandra Mizala, prorrectora de la Universidad de Chile, y Sebastián Izquierdo, coordinador académico CEP.
- Los dos encuentros del ciclo relacionado al libro Violencia en Chile. La fragilidad del orden social, editado por Aldo Mascareño, Rodrigo Vergara y Nicole Gardella.: «Violencia en la esfera íntima: la familia y la escuela» (con Sylvia Eyzaguirre, Sebastián Izquierdo y Florencia Álamos) y «Rutas y puertos ante el crimen organizado» (con Valeska Troncoso, Alejandra Arriaza y Francisco Cox). En ambas ocasiones moderó el investigador senior CEP, Aldo Mascareño.
- Te invitamos a participar del próximo encuentro de Voces en el CEP, en el que el investigador Sebastián Soto presentará sobre el boletín «Lo macro y lo micro en la urgente reforma al sistema político». Comentan Macarena Lobos, ministra Secretaria General de la Presidencia, y Rodrigo Álvarez, exministro y exdiputado. Inscríbete aquí.
Te recordamos que puedes mantenerte informado de nuestra agenda aquí o mandarnos un mensaje a nuestro canal en Whatsapp (+56958989491) para recibir todas las actualizaciones.
Si quieres recibir este boletín en tu mail suscríbete aquí.