

Boletín N°10 | Octubre 2026
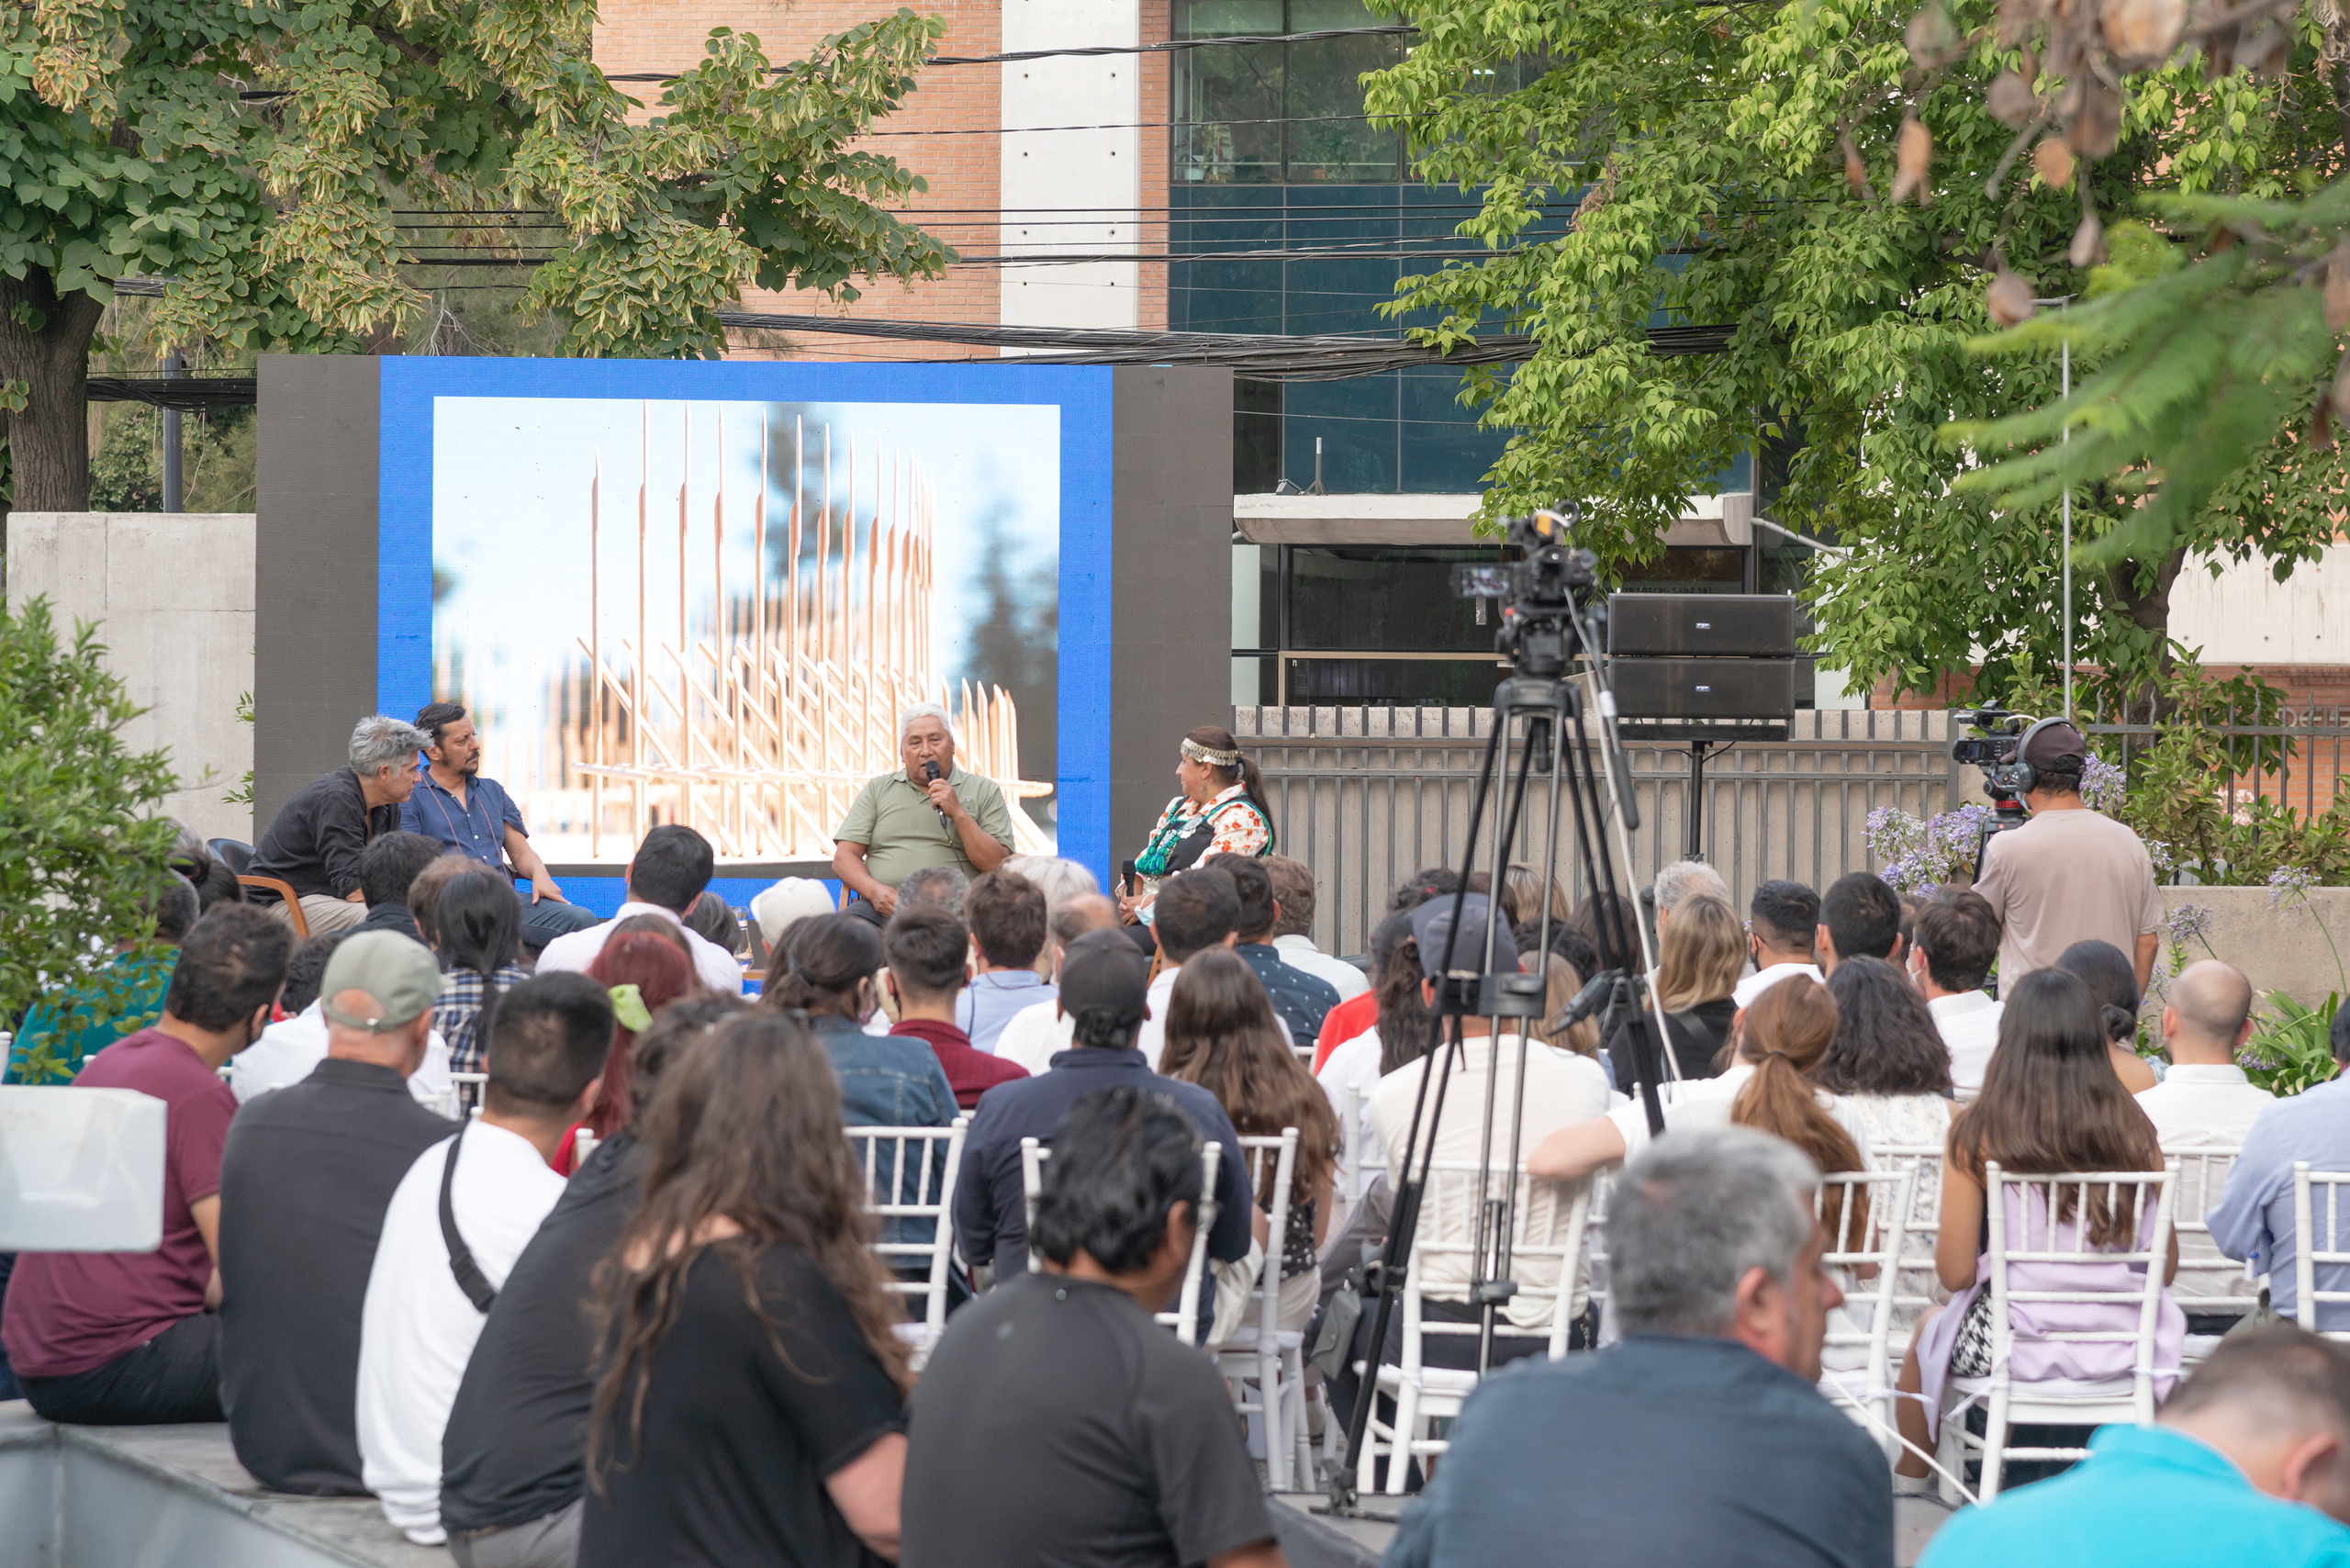
En esta edición del boletín de octubre del Centro de Estudios Públicos (CEP), partimos con el seminario del Momento Económico, que en esta ocasión presentó un nuevo formato. A la tradicional exposición de nuestro investigador senior Rodrigo Vergara, se sumó una conversación con el exministro de Hacienda y expresidente del Banco Central, Mario Marcel.
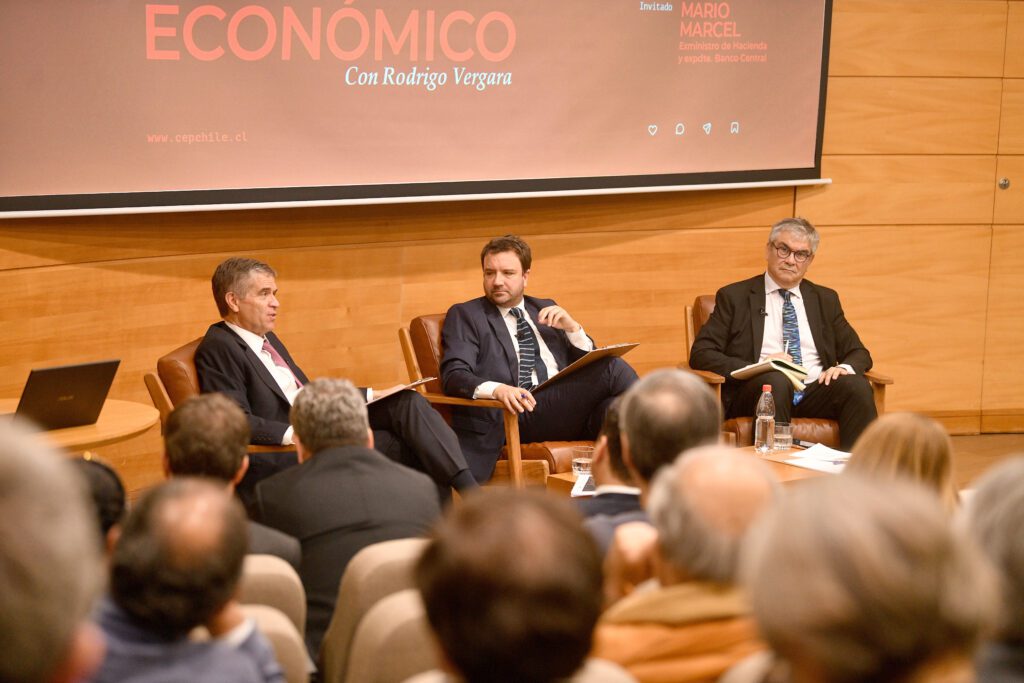
Ante un auditorio lleno, los destacados economistas compartieron visiones sobre la contingencia; un diálogo que fue moderado por Juan Luis Ossa, director del CEP.
Algunas frases destacadas de la conversación:
Rodrigo Vergara
- «Una de mis grandes preocupaciones era lo que estaba pasando con las expectativas. Se ve una baja muy importante en marzo de este año, y esa baja es difícil no asociarla al shock del precio de los combustibles».
- «Una de las cosas clave es mantener el compromiso de ejecutar 100% la inversión pública. La tendencia, en general, cuando las cifras fiscales se complican, es a cambiar la inversión por gasto corriente. Si queremos efectivamente dar un impulso al empleo, esa tentación debiera evitarse».
- «Respecto a la situación de las AFP y la decisión que tomaron con los dineros del fondo D y E, debo decir que estoy sorprendido por el enorme riesgo que tomaron. No tengo duda de que habrá que revisar la regulación, pero esto evidentemente tiene que ver más con decisiones administrativas de los fondos».
- «Yo diría que, a diferencia de lo que pasó en años anteriores, las cifras de crecimiento estimadas son más razonables, más concordantes con la realidad. Evidentemente que si la economía crece menos que eso, van a ser menos, pero estimaciones de crecer entre el 3 y el 4% parece apropiado».
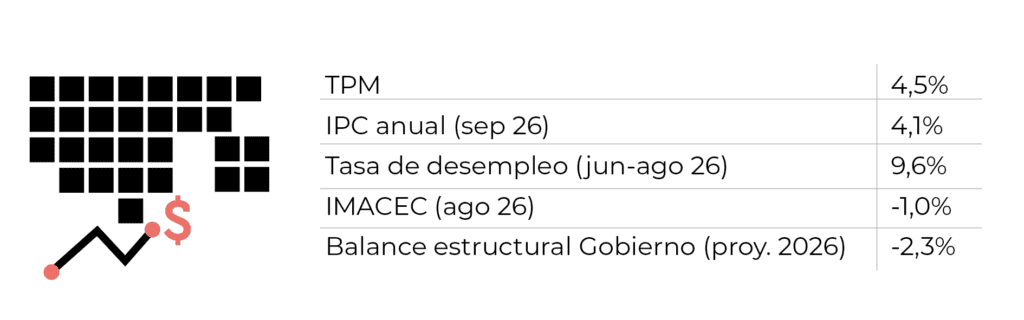
- «Hace poco el Banco Central dio una mala noticia: La tasa natural de desempleo ha subido, y hoy está en un 8,5%. Nosotros estábamos acostumbrados a 6,5%. ¿Qué significa esto en la práctica? Que, si la economía se recupera y empieza a crecer a su potencial, gradualmente vamos a bajar del 9,5% de tasa de desempleo a 8,5%, y nos vamos a quedar ahí. Eso es una mala noticia si es que, efectivamente, tienen razón».
Mario Marcel
- «En algún momento dije que para el 2026 esperaba un triple 3: 3% de crecimiento, 3% de inflación y 3% del PIB de déficit en cuenta corriente. Ninguna de esas tres cosas se va a dar, y me sumo a todos los economistas que han fracasado en sus proyecciones para este año».
- «Un tema que me parece que en Chile no se discute lo suficiente es el hecho de que, después de haberse comportado de manera contracíclica durante la crisis del COVID-19, el crédito bancario ha estado básicamente estancado en Chile durante cuatro años. Es un fenómeno que no hemos visto nunca en nuestra historia económica. […] Con un crédito estancado, es difícil que la economía pueda crecer.»
- «Lo que la gente entiende por inflación no es el IPC. Son ciertos precios emblemáticos de los cuales el más común en muchas partes del mundo es el precio del combustible. No es sorpresivo que un shock de esa magnitud (de no utilizar el MEPCO en marzo) haya deteriorado tanto las expectativas. Cuando fuimos Gobierno aplicamos el MEPCO, incurrimos en los costos fiscales que implicaba y eso formó parte de todo el ajuste que hubo el 2022. Cuando hablamos de que el gasto se redujo un 23%, eso se hizo incluso aplicando el MEPCO».
- «¿Qué es lo que habría hecho yo (sobre el denominado «bencinazo» del Gobierno)? Modificar un poco los límites de ajuste de los precios de los combustibles, porque con el límite de 30 pesos por litro el ajuste iba a ser demasiado lento. Creo que, simplemente, se podría haber duplicado ese número. Eso habría reducido un poco los costos fiscales, y le habría dado tiempo a la gente para poder adecuarse».
- «Durante muchos años hemos tenido una discusión constante en torno a la rentabilidad versus otras variables que inciden sobre los fondos de pensiones. Las administradoras han sido muy insistentes con que lo único que uno tendría que fijarse es en la rentabilidad. Pero cuando miramos el sistema de pensiones debemos tener siempre presente el equilibrio entre rentabilidad, riesgo y costo. Ese triángulo determina finalmente qué obtiene como pensión un trabajador a partir de todo lo que aportó al sistema”.
Recuerda que el Momento Económico da lugar a un Punto de Referencia con más detalle de los puntos expuestos y que ya está disponible para descarga en www.cepchile.cl o en este link.
Rodrigo Vergara, investigador senior CEP, economista de la Universidad Católica de Chile, doctor en Economía de la Universidad de Harvard y expresidente del Banco Central.

Luego de compartir la exposición de Rodrigo Vergara, ahora corresponde el “Foco Económico”, elaborado por un equipo de economistas CEP.
En esta ocasión, han centrado su análisis en la Ley de Presupuestos 2027.
Hace un mes, antes de conocerse el proyecto de ley de presupuestos del sector público para 2027, en el CEP identificamos doce claves en las cuales poner especial atención (Puntos de Referencia N° 785). Hoy, con el debate ya instalado en el Congreso, podemos dar un segundo paso y revisar qué ocurrió con ellas y, en particular, si este primer presupuesto del presidente Kast plasmó o no un sello diferenciador en cuanto a un cambio de prioridades programáticas y de corrección de la trayectoria de las finanzas públicas.
A continuación, revisamos cuatro de las doce claves. El análisis completo puede revisarse en el anexo.
1. El gasto crece poco en 2027, lo justo para volver a cumplir las metas fiscales
El gasto presupuestado para 2027 crece 1,5% respecto del proyectado para 2026. Este crecimiento es compatible con la meta de déficit estructural de 1,8% del PIB y con mantener la deuda bruta bajo el nivel prudente de 45% del PIB. Así, junto al altamente probable cumplimiento de las metas fiscales este año, se retoma una senda de estabilización de las finanzas públicas, luego de tres años de incumplimientos.
Cabe notar que este es un crecimiento acotado del gasto en perspectiva histórica (gráfico 1), lo que evidencia la estrechez de las finanzas públicas. Lamentablemente, el estrés fiscal actual deja un escaso margen de acción para una política más contracíclica que haga frente al bajo crecimiento económico y al alto desempleo. En efecto, estamos muy lejos de contar con las espaldas que tuvimos en 2009 ante la crisis subprime, cuando el gasto aumentó 16%, sustentado en una deuda menor a 6% del PIB (hoy cercana a 43%) y en un Fondo de Estabilización Económica y Social (FEES) con activos por casi 6 puntos del PIB (hoy cercano a solo un punto).
El desafío es, entonces, priorizar iniciativas que contribuyan a aumentar la actividad y el empleo en el corto plazo dentro del espacio fiscal acotado (para recomendaciones en esta línea, ver la “Agenda pro empleo para la urgencia laboral” propuesta por el CEP y la CPC). Por lo mismo, para 2026 no es necesario sobrecumplir la meta estructural, como ha proyectado la Dirección de Presupuestos (Dipres): la clave es cumplir con el déficit estructural de 2,6% del PIB; mientras que el margen disponible (0,3% del PIB, equivalente a cerca de US$1.000 millones) podría utilizarse en medidas pro empleo.
2. La estrechez continuará a mediano plazo
Las proyecciones de la Dipres no vislumbran holguras fiscales en todo su horizonte, hasta 2031. De hecho, para cada año del período 2028-2031, el gasto ya comprometido supera a aquel compatible con las metas fiscales. Esto implica que se requiere ajustar el gasto o aumentar ingresos para cubrir una brecha promedio de US$4 mil millones. Si el esfuerzo se concentrase solo en ajustes del gasto, su crecimiento promedio anual del período sería de solo 0,5%, la tasa más baja de los últimos 35 años¹ (gráfico 1). Por tanto, es evidente que la estrechez fiscal continúa.
El estrés fiscal también queda de manifiesto en que en ningún año del período habría superávits para poder aportar al FEES. Por tanto, para acercarse al nivel recomendado por el FMI, de al menos 5% del PIB, es necesario aportarle recursos de otra forma, por ejemplo, liquidando activos fiscales prescindibles.
Ante esta situación, es indispensable que la Dipres presente un plan concreto en el que especifique cómo cumplirá con sus metas fiscales, considerando medidas de ajuste de gastos, eventuales mayores ingresos y gestión de activos. Sin ese plan, las metas fiscales de mediano plazo serán una declaración de intenciones más que un compromiso creíble.

3. La deuda se mantiene bajo el nivel prudente, pero muy al límite
Las proyecciones actualizadas de la Dipres indican que la deuda bruta aumentaría desde 42,7% en 2026 hasta 44% del PIB hacia 2029, estabilizándose en torno a esa cifra, sin superar el nivel prudente. Pero en escenarios de riesgo moderado, en que el crecimiento económico fuese entre medio y un punto menor respecto del escenario base, sí se superaría el umbral de 45% del PIB (gráfico 2). Es decir, la situación de la deuda está muy al límite.
Sin perjuicio de lo anterior, cabe aclarar la confusión que surgió en la opinión pública por el artículo de la ley de presupuestos que solicita autorización de endeudamiento por US$25.600 millones (en torno a 6,5 puntos del PIB): dicho monto no es equivalente al aumento de la deuda bruta del gobierno central en 2027, ya que cerca del 70% es para realizar amortizaciones de compromisos previos.
De todas maneras, preocupa que el refinanciamiento de las amortizaciones probablemente se realice a mayores tasas, lo que implicaría un mayor gasto en pago de intereses. Este gasto ya creció desde un mínimo de 2% del presupuesto en 2008 a 5% en 2026, y la Dipres espera que siga aumentando a 5,6% en 2027 -nivel similar al presupuesto del ministerio de Obras Públicas- y a 7,5% hacia 2030. Es decir, el costo de la deuda compite ya abiertamente con las prioridades programáticas, pues cada peso adicional destinado a intereses es un peso menos para salud, educación o inversión.

4. Pese a la urgencia por reactivar, 2027 no trae un énfasis en inversión pública
El gasto de capital (que incluye la inversión pública y las transferencias de capital) pasó de representar un 20% del total en 2009-2012 a 14% en 2022-2025. Además, desde 2022 promedia una ejecución de solo 86% de lo presupuestado.
Ante esta situación, y en una coyuntura donde se requieren políticas públicas que contribuyan a dinamizar la economía y el empleo, se esperaba que el presupuesto 2027 pusiera un énfasis adicional en inversión pública. Sin embargo, ello no se observa: el gasto de capital para 2027 representa el 14,6% del presupuesto, un nivel muy similar al 14,8% del presupuesto 2026. Incluso, para el mediano plazo la Dipres proyecta que el peso relativo del gasto de capital oscile hasta llegar a un mínimo de 12,9% en 2031 (gráfico 3).
De todas formas, queda la opción de marcar una diferencia significativa en la ejecución, lo cual requiere medidas como el reforzamiento de equipos profesionales y la aceleración de trámites relativos a la formulación, evaluación y ejecución de proyectos. Al respecto, para 2026, la Dipres proyecta ejecutar cerca del 95% del gasto de capital, lo que sería una mejora relevante respecto de los años previos. Sin embargo, a agosto llevaba ejecutado solo el 49,5%, por lo que parece muy desafiante ejecutar todo el resto en solo cuatro meses. Para 2027 y el mediano plazo también se debiera apuntar a una ejecución superior al 95%, de tal forma que la inversión pública deje de ser la variable de ajuste para financiar la sobreejecución crónica del sector salud.

Bonus track: Se refuerzan los programas de empleo y capacitación para 2027
El proyecto de ley de presupuestos para 2027 incluye $317 mil millones para programas de empleo y capacitación del Ministerio del Trabajo y Previsión Social. Desde una perspectiva histórica reciente (gráfico 4), este monto es menor que el ejecutado en cada año del período 2023-2025, en el que destaca el año 2023, con un gasto de $530 mil millones; pero sí se espera que sea mayor que el gasto de 2026.
Con todo, la comparación del presupuesto 2027 versus 2026 no puede hacerse contra gasto ejecutado, pues aún no termina el año y la Dipres no ha publicado una proyección de cierre para estas iniciativas. Por ello, la variación que se consigne depende de la base utilizada. Si comparamos contra la ley de presupuestos inicial de 2026, los recursos de los programas de empleo y capacitación aumentan un 13%, mientras que si lo hacemos contra el presupuesto 2026 ajustado² el incremento asciende a 106%. Una tercera opción, probablemente la más informativa, es compararlo contra el presupuesto vigente a agosto, como la mejor aproximación de lo que se espera ejecutar en el año. En este caso, el crecimiento es de 15%, lo cual demostraría un énfasis especial en los programas de empleo y capacitación, considerando que el presupuesto como un todo crece solo un 1,5%.
En suma, el primer presupuesto del presidente Kast aprueba en disciplina fiscal y marca un acento en programas de empleo, pero deja pendientes dos tareas que definirán su credibilidad: un plan explícito para cerrar la brecha entre ingresos estructurales y gastos comprometidos de mediano plazo, y una ejecución de la inversión pública que logre superar, al menos, el 95%.
ANEXO: SEGUIIMIENTO DE LAS DOCE CLAVES DEL PRESUPUESTO 2027
En septiembre de este año, previo a conocerse el proyecto de ley de presupuestos para 2027, el CEP publicó el documento “Doce claves para abordar el presupuesto 2027” (Puntos de Referencia N° 785). Dicho trabajo se escribió deliberadamente antes de conocerse el proyecto, con el propósito de adelantar dónde sería necesario poner el foco del análisis.
Revisa aquí el seguimiento a las doce claves.


Además, puedes disfrutar de los siguientes trabajos del equipo del CEP:
- “Necesitamos medir la productividad de nuestras regiones”, columna de Roberto Cases.
- “Ojo con los ingresos tributarios”, columna de Jorge Rodríguez.
- “La otra cara del desempleo: una pobreza que resiste”, columna de Sebastián Izquierdo.
- “Un paso más en la cruzada nacional por el empleo”, columna de Juan Luis Ossa y Susana Jiménez.
- “La cuenta regresiva de los cuidados”, columna de Sandra Quijada.
- “Más allá de la automatización”, columna de Roberto Cases.
- “La meta del 6,5%”, columna de Sebastián Izquierdo.
- “Un presupuesto 2027 pro empleo”, columna de Jorge Rodríguez
- “El empleo que no vuelve”, columna de Juan Luis Ossa.


Nota al pie
[1] Con la única excepción de la caída de 2022 por el retiro de las ayudas entregadas durante la pandemia.
[2] Esto es, considerando la ley inicial más el reajuste de remuneraciones del sector público y leyes especiales aprobadas hasta agosto, menos rebajas decretadas por la Dipres.