

Boletín N°27 | Mayo 2026
Crecimiento futuro versus déficit presente:
la gran apuesta de Hacienda
Por: Rodrigo Vergara, Sylvia Eyzaguirre, Jorge Rodríguez, Sebastián Soto, Roberto Cases, Patricio Pliscoff y Andrés Araya.
Un punto porcentual de crecimiento suena marginal. Es una cifra que pasa casi desapercibida. Pero en economía, separa dos historias: una donde se acumulan recursos y otra donde se agotan. Es la distancia entre un Fisco que gana espacio para solventar sus políticas públicas y otro que lo pierde.
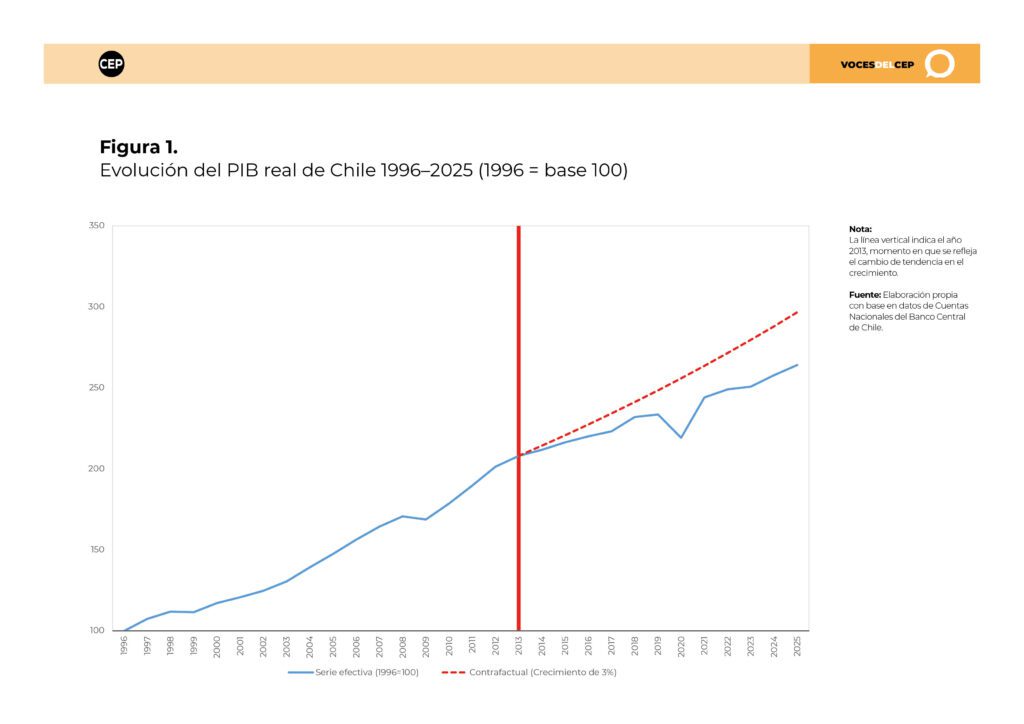
Si Chile hubiese crecido al 3% en lugar del magro 2% promedio anual durante los últimos doce años, hoy estaríamos en un escenario más auspicioso: el tamaño de la economía sería 12,3% mayor en 2025 (ver Figura 1). Para ponerlo en perspectiva, esa diferencia equivale a cerca de 70 veces el costo de la reconstrucción de viviendas tras los incendios en Ñuble y Biobío, o a 170 veces el financiamiento requerido para la alerta oncológica del actual Gobierno.
Esta es, en esencia, la promesa que está detrás del proyecto de ley de reconstrucción: no solo recuperar un punto adicional de crecimiento, sino avanzar hacia una expansión cercana al 4% al término del mandato presidencial. Se trata de una promesa ambiciosa, pero también de una señal sobre el camino que el país necesita volver a transitar. La apuesta consiste en que, mediante incentivos a la inversión privada, al empleo formal y a la productividad, la economía pueda crecer más y, con ello, generar mayores recursos para financiar políticas públicas de manera sostenible.
(Puedes ver la figura en mayor detalle haciendo clic aquí)
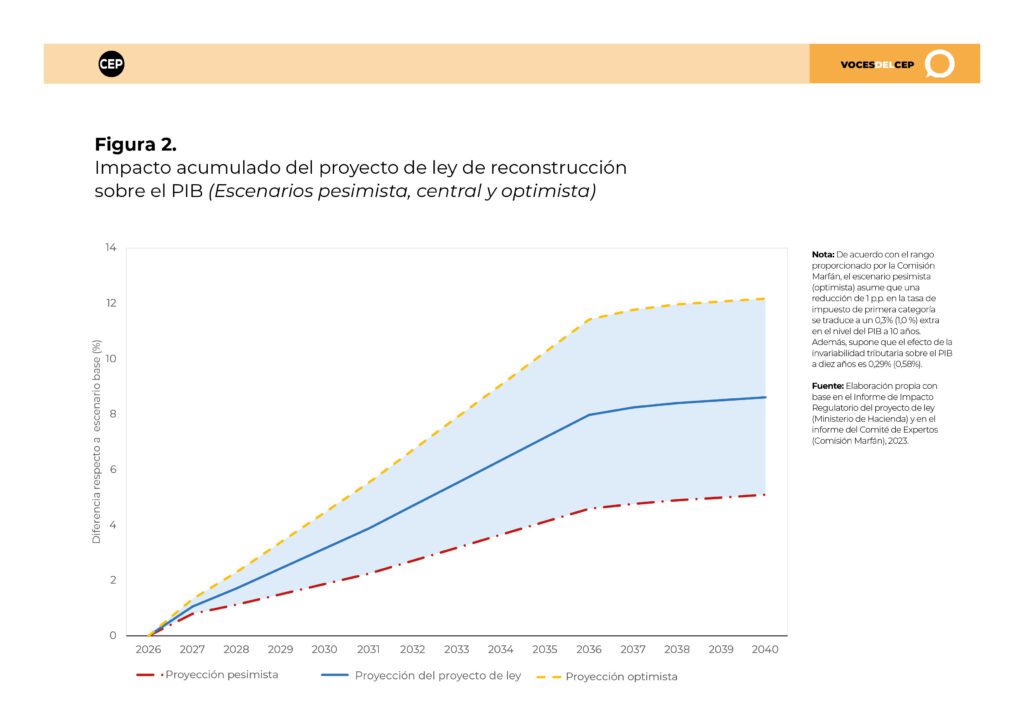
Pero esa promesa abre una pregunta exigente: ¿es posible generar ese crecimiento adicional dado el punto de partida y el escenario proyectado? El Ministerio de Hacienda estima que el proyecto podría aportar cerca de 0,8 puntos porcentuales al crecimiento anual, partiendo desde el 2% actual.
El efecto del proyecto es relevante, pero faltarían esfuerzos adicionales para llegar a la meta anunciada del 4% en 2030. Además, descansa en supuestos exigentes sobre: cuánto se logrará simplificar el sistema de permisos para aprobar inversiones, la respuesta de la inversión ante menores impuestos y menor burocracia, y cuánto de ese impulso se traducirá en mayor productividad.
Con respecto al equilibrio fiscal, la evidencia es clara: menores impuestos pueden impulsar el crecimiento económico, pero no compensan plenamente la menor recaudación. Además, pequeños cambios en los efectos —algo no controlable por la autoridad— pueden alterar significativamente los resultados en el PIB (ver Figura 2) y, por ende, también en lo fiscal.
Los riesgos ya han sido identificados por instituciones como el Fondo Monetario Internacional (FMI) y el Consejo Fiscal Autónomo (CFA) (ver Para Profundizar 1). Avanzar exige reconocerlos, pero, sobre todo, proponer medidas para mitigarlos.
(Puedes ver la figura en mayor detalle haciendo clic aquí)
Las cuatro medidas clave del proyecto
Para evaluar si la promesa de crecimiento es creíble, no basta con mirar el propósito del proyecto. Es necesario examinar los instrumentos concretos que propone para alcanzarlo.
Al respecto, la iniciativa es un paquete amplio que combina medidas de gasto —tanto de aumento como de contención, por ejemplo, en gratuidad de la educación superior y licencias médicas—, de cambios tributarios como la reducción de impuestos a las empresas, la reintegración del sistema y un crédito al empleo formal, y de reformas regulatorias, especialmente orientadas a disminuir la llamada “permisología”.
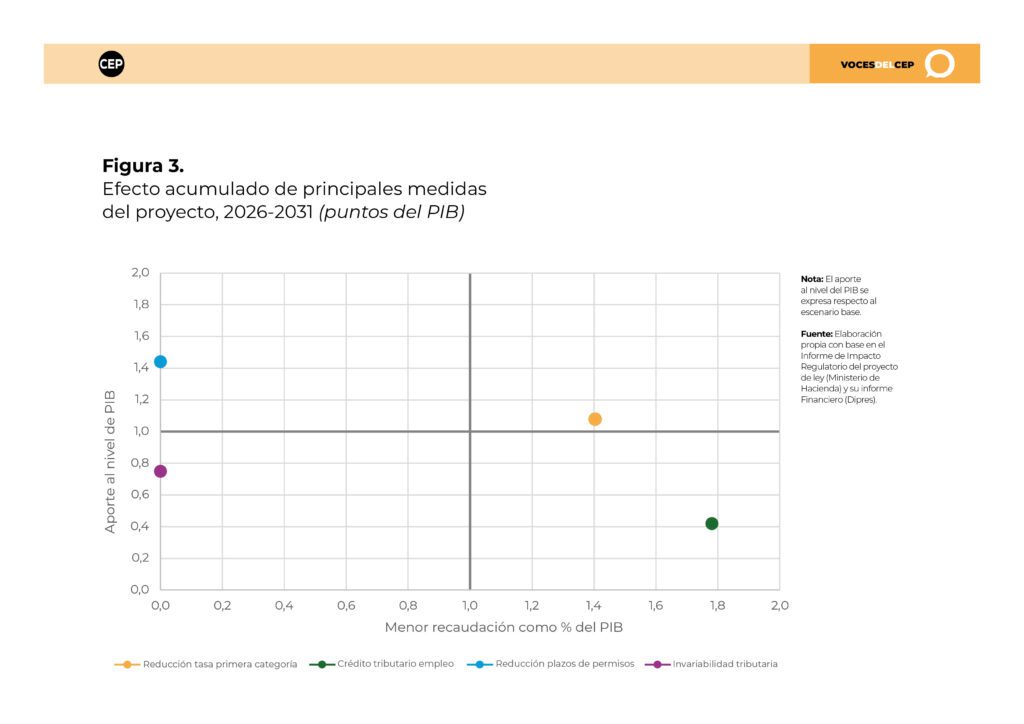
El ministro Jorge Quiroz ha planteado que este no es un proyecto para recaudar, sino para crecer. Esa definición obliga a mirar con especial cuidado cuáles son las medidas que efectivamente sostienen la promesa de mayor crecimiento y cuáles son sus costos fiscales. En lo grueso, acorde al Ministerio de Hacienda, el efecto esperado se concentra en pocas cartas: tres medidas explican cerca del 86% del efecto esperado en crecimiento —bajar el impuesto a las empresas, reducir la “permisología” y entregar invariabilidad tributaria—, mientras que una cuarta, el crédito al empleo formal, destaca por su alto costo fiscal.
Este diseño exige analizar cada medida en su mérito, poniendo el foco en su aporte al crecimiento, pero también revisando sus implicancias fiscales. En este sentido, el informe financiero del proyecto revela que el costo es más inmediato y cierto: un déficit del orden de 0,7% del PIB hacia 2030, que se compensaría más adelante solo parcialmente con mayores ingresos derivados del crecimiento económico. Cabe notar que más del 90% del costo directo proviene de la menor recaudación por la baja de impuestos a las empresas y por el crédito al empleo formal.
Esto deja de manifiesto la apuesta central del proyecto: asumir costos hoy —y durante todo este período de gobierno— en función de beneficios futuros asociados a la expectativa de una economía más dinámica.
De acuerdo con la importancia de las medidas incluidas en el proyecto, a continuación, nos centraremos en las que tienen mayor incidencia en el crecimiento, junto con una cuarta que resulta relevante por la magnitud de su costo fiscal y por las dudas que genera su diseño (ver Figura 3):
- Disminución del impuesto a las empresas → importante efecto en crecimiento futuro, con cargo a menor recaudación.
- Reducción de la “permisología” → alto impacto en crecimiento, con casi nulo costo fiscal.
- Invariabilidad tributaria → certeza para inversionistas, a cambio de menor flexibilidad de la autoridad fiscal.
- Crédito al empleo formal → muy alto costo fiscal, con dudas sobre su efectividad.
(Puedes ver la figura en mayor detalle haciendo clic aquí)
1. Disminución del impuesto a las empresas
La reducción del impuesto de primera categoría busca recuperar competitividad tributaria en un contexto de capitales móviles entre países e incentivar así la inversión privada en Chile. En la última década, mientras otros países bajaron sus tasas, aquí avanzamos en sentido contrario, aumentando la tasa a 27%, lo que nos alejó del promedio OCDE de 23%.
El efecto esperado de esta medida sobre el crecimiento sin duda es positivo, pero no es automático. Depende de la respuesta de la nueva inversión, en tamaño y oportunidad. En contraste, el costo fiscal sí es inmediato, pues la rebaja aplica a las empresas ya existentes. Aquí la credibilidad es clave: para que el incentivo funcione, los agentes deben confiar en que la rebaja será permanente. Si existe el riesgo de que se revierta por desequilibrios fiscales o por un acuerdo político débil, el incentivo se diluye.
Por tanto, la medida apunta en la dirección correcta para recuperar dinamismo y competitividad; pero sostenerla política y fiscalmente es lo que la hará creíble y efectiva.
2. Reducción de la “permisología”
Entre las medidas del proyecto, la agenda que apunta a la reducción de la “permisología” es, en principio, atractiva por su bajo costo fiscal y potencial impacto en crecimiento (Ugarte y Sawan 2025). En contextos donde la inversión enfrenta alta incertidumbre y largos tiempos de tramitación, los procesos regulatorios operan como un “impuesto implícito”, postergando proyectos y reduciendo su rentabilidad. En Chile, donde estos plazos pueden extenderse por años, avanzar en esta agenda aparece como una de las pocas palancas para impulsar el crecimiento sin tensionar directamente las cuentas fiscales.
No nos detendremos aquí en las medidas vinculadas con las licitaciones de obras públicas ni las modificaciones a la Ley de Pesca, sino solo a aquellas, más transversales, que apuntan a modificar el proceso de evaluación ambiental y la gestión del Consejo de Monumentos Nacionales (CMN). Al respecto, destacamos algunos puntos:
- Régimen piloto y voluntario de evaluación ambiental. Es correcto generar un proceso de evaluación ambiental piloto que, más tarde, en función de la evidencia pueda transformarse en la regla general. El régimen especial disminuye el número de adendas admisibles en la evaluación, lo que permite acelerar la aprobación; sin embargo, tiene el riesgo de que puede incentivar el rechazo de los proyectos cuando aún presentan temas pendientes.
- Régimen de intervenciones ante hallazgos con valor patrimonial. Es correcto generar mecanismos más expeditos ante hallazgos de bienes con valor patrimonial. También lo es regular las intervenciones menores evitando que estas requieran un pronunciamiento del CMN. Todo esto entrega certeza y celeridad, con riesgos acotados.
- Reforzamiento del Sistema de Evaluación de Impacto Ambiental (SEA). En teoría, es una buena idea que el SEA ejerza la rectoría técnica del proceso de evaluación ambiental, desestimando los pronunciamientos de otros órganos estatales que no tengan fundamento técnico o no sean pertinentes. Hay que destacar que actualmente el SEA ya cuenta con atribuciones para no permitir que se abran nuevos temas que no han sido abordados en los Informe Consolidado de Aclaraciones, Rectificaciones o Ampliaciones (ICSARA) 1, 2 y 3 (Reglamento del Sistema de Evaluación de Impacto Ambiental-RSEIA). También hoy los servicios públicos están obligados a ceñirse a sus permisos sectoriales, pidiendo solo lo regulado. Nada asegura entonces que este nuevo mandato legal se cumpla mañana. Así, es más importante reforzar institucionalmente el rol del SEA generando mecanismos legales que permitan supervigilar y, eventualmente, sustituir a los servicios sectoriales. En igual sentido, debe evaluarse la gobernanza unipersonal del SEA, pues una colegiada lo haría más profesional e independiente del gobierno de turno, lo que permitiría aumentar sus atribuciones y autoridad.
- Reducir la judicialización. Las propuestas para reducir la judicialización de los permisos ambientales no pueden solo enfocarse en reducir plazos y las medidas cautelares. Es imprescindible establecer reglas más claras sobre el ámbito y forma del control judicial. El proyecto evade el tema y prefiere, en cambio, crear un mecanismo que genera costos fiscales sin beneficios comprobables. En efecto, el sistema de restitución de gastos por la ejecución de proyectos que son invalidados por los jueces no solo es inédito, sino que pone los incentivos en el lugar incorrecto: los jueces no son sensibles a costos posteriores que después asumirá el Fisco. Los jueces solo son sensibles a las normas legales que regulan el control judicial de los actos administrativos. Por eso es esto último lo que debe abordarse.
- Acortamiento de plazos. En los hechos, en la administración los plazos no son fatales. Por eso, además de acortarlos formalmente, se requiere establecer efectos directos y realistas en caso del silencio, si se pretende que los plazos sean efectivos.
En definitiva, reducir la “permisología” tiene un alto potencial de impacto en la inversión y el crecimiento económico. Pero para materializarlo, importan los detalles: las medidas presentadas para agilizar la tramitación de los permisos ambientales tienen de dulce y agraz, por lo que en varios aspectos requieren ser perfeccionadas en su diseño.
3. Invariabilidad tributaria
La invariabilidad tributaria es un ancla potente para la inversión. Ello, por cuanto a los inversionistas no solo les importa la rentabilidad esperada —la que aumentaría vía menores impuestos—, sino también su varianza, la que se disminuye si hay certeza de que las reglas tributarias no cambiarán en el tiempo. Esto es particularmente relevante en proyectos de gran escala, donde los retornos se materializan en horizontes muy largos. En el pasado, el DL 600 dio frutos en esta materia en Chile, aunque con un diseño diferente al que se plantea hoy.
Con todo, esta medida genera un trade-off claro: a mayor certeza para los inversionistas, menor flexibilidad de la autoridad para adaptar la política tributaria a nuevas condiciones. Esto último puede ser especialmente relevante en un contexto de estrés fiscal.
Sin duda, esta es una medida procrecimiento, pero su diseño importa. Extenderla a proyectos de tamaño menor y de retornos relativamente rápidos no parece justificado, por lo que el umbral propuesto —USD 50 millones— debería revisarse al alza. Tampoco hace sentido que este beneficio se otorgue sin un cargo recaudatorio adicional, tal como lo tenía el DL 600.
La certeza impulsa la inversión, pero el desafío es calibrar bien su alcance para no sacrificar en exceso una herramienta fiscal clave, como lo es su capacidad de recaudación tributaria. En concreto, la invariabilidad debiera aplicarse solo a proyectos de gran tamaño y de horizontes largos, solo respecto de impuestos a la renta corporativa y pagando un delta por esta mayor seguridad.
4. Crédito al empleo formal
El crédito tributario al trabajo es una de las políticas de mayor costo fiscal incluidas en el proyecto: $1.400 millones de dólares anuales en régimen. Su propósito es incentivar la contratación formal mediante una reducción de los costos laborales. En particular, se podrá registrar como crédito al pago de impuestos un porcentaje de las remuneraciones de los trabajadores contratados, que comienza en 15% para aquellas que no superen las 7,8 UTM y decrece linealmente hasta el 0% en remuneraciones iguales a 12 UTM.
La evidencia sobre políticas de este tipo muestra gran heterogeneidad en el diseño y en sus resultados. Un elemento común de las experiencias internacionales es la focalización. Las reducciones al impuesto a la nómina, los subsidios al empleo o los créditos a la contratación suelen definir su elegibilidad en función de características de las empresas, de los trabajadores o del tipo de relación laboral subsidiada. Asimismo, el beneficio puede aplicarse sobre el empleo total, sobre nuevas contrataciones o condicionarse a variaciones netas positivas del empleo (Katz, 1998; Neumark, 2013).
Esta distinción es relevante. Cahuc et al. (2019) advierten que, en comparación con los créditos de contratación incondicionales, aquellos condicionados al crecimiento del empleo tienen mayor potencial de crear puestos de trabajo. Los efectos sobre el empleo, además, dependen ampliamente del contexto. En Europa, donde existe una mayor evidencia sobre exenciones o reducciones de impuestos aplicadas al stock total de empleo, se han encontrado efectos positivos donde los sueldos mínimos son altos, como Francia y Bélgica, mientras que, en países sin un salario mínimo legal, como Finlandia y Suecia, los resultados son mixtos (Cahuc et al., 2019)[1].
Ante esta evidencia, queda claro que esta medida no es una bala de plata. Por lo tanto, la pregunta ya no es si este mecanismo puede incentivar el empleo formal, sino si el diseño propuesto permite hacerlo de manera costo-efectiva. Una primera aproximación a ese análisis sugiere focalizar los beneficios en la creación neta de puestos de trabajo y no aplicarlos sobre todo el stock total de empleo. Esto reduciría significativamente el costo total de esta medida.
En busca del equilibrio fiscal
En conjunto, las medidas del proyecto delinean un claro foco de impulso al crecimiento. Pero es, precisamente, cuando se analizan de manera agregada, cuando emerge un desafío decisivo: su consistencia fiscal.
Aquí es donde la discusión deja de ser solo sobre crecimiento y pasa a ser, inevitablemente, sobre sostenibilidad de las arcas públicas. Porque mientras el crecimiento es una promesa que se construye en el tiempo, los efectos fiscales negativos del proyecto son inmediatos. La reducción de ingresos ocurre ahora; la mayor recaudación, lo hace después y tiene grados de incertidumbre. El propio diseño y las estimaciones de la Dipres reconocen esta asimetría: durante varios años, incluyendo todo el período del actual gobierno, el efecto fiscal neto sería negativo, con una reversión posterior que descansa en ingresos futuros inciertos.
Así, una gran proporción (45%) del financiamiento del proyecto hasta 2030 no proviene de la propia iniciativa legal, sino que de ajustes de gasto complementarios (ver Figura 4). A ello se suma que el 28% descansa en mayores ingresos esperados por crecimiento, que pudieran no llegar. Es decir, una fracción significativa del equilibrio fiscal proyectado depende de elementos que no son ni inmediatos ni seguros.
No es de extrañar, entonces, que tanto el FMI como el CFA hayan puesto el foco en estos riesgos. Ambos coinciden en advertir que las reducciones de ingresos permanentes deben evaluarse con cautela cuando sus efectos en crecimiento son inciertos y que el uso de ingresos dinámicos como fuente principal de financiamiento introduce vulnerabilidades fiscales.
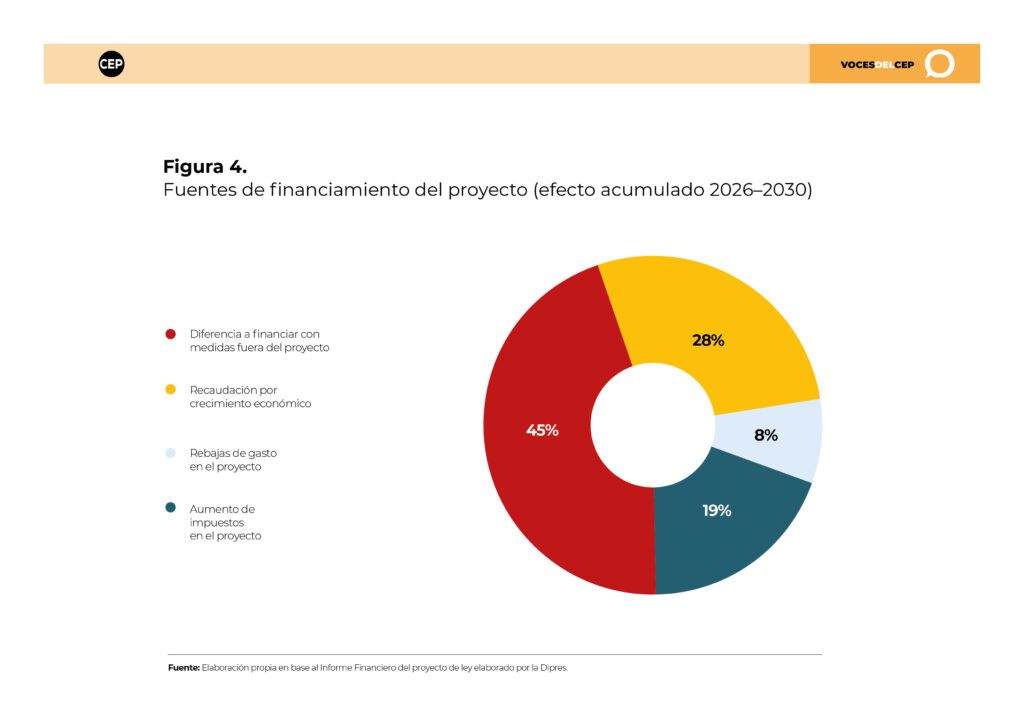
(Puedes ver la figura en mayor detalle haciendo clic aquí)
En consecuencia, el proyecto de ley tiene un foco adecuado al impulsar el crecimiento, pero para ser efectivo y consistente debe mitigar los riesgos fiscales que genera.
El proyecto incluye más de 25 medidas. Cada una con lógicas, costos y riesgos específicos. Analizarlas en profundidad será materia de otro estudio. Aquí solo trazamos algunas pinceladas de las principales, en cuanto a su efectividad y sus costos, pero algunas también tienen elementos de regresividad –como la rebaja a las contribuciones– que ameritan ser revisados (ver Para Profundizar 2), así como dudas sobre la constitucionalidad de una ley miscelánea (ver Para Profundizar 3). Cabe notar que estas observaciones, en ningún caso, buscan cerrar el análisis del proyecto; muy por el contrario, buscan abrirlo para perfeccionarlo.
El crecimiento económico es el mecanismo que amplía el espacio de acción de una sociedad: más recursos, más oportunidades y una mayor capacidad para responder a necesidades concretas de la ciudadanía. Por lo tanto, dinamizar la economía no es solo un objetivo técnico, sino una condición para sostener el bienestar social en el tiempo. Precisamente porque el proyecto contiene medidas procrecimiento relevantes, su sostenibilidad fiscal se vuelve central. No es un elemento accesorio, sino parte de su propia efectividad. Si existen dudas sobre la solidez de las cuentas fiscales, la señal para los inversionistas será que los cambios podrían revertirse. Sin esa certeza, los efectos sobre la inversión —y, por tanto, sobre el crecimiento— se debilitan.
Ahí está la clave: un punto adicional de crecimiento no es automático. Requiere credibilidad. Y esa credibilidad descansa, en última instancia, en bases fiscales sólidas. Los riesgos están identificados y existen propuestas para mitigarlos. El diagnóstico técnico ya está sobre la mesa; el desafío ahora es avanzar en su implementación. Es ahí donde entra la buena política, la que garantiza acuerdos amplios y duraderos.
Nota al pie
[1]Por otro lado, Neumark (2013) encuentra que los créditos a la contratación focalizados a grupos desventajados específicos no tienen efectos significativos, en parte porque pueden generar estigmatización de los beneficiarios y efectos sustitución por parte de las empresas. En cambio, los créditos a la contratación no dirigidos a grupos específicos parecen tener mejores resultados durante períodos recesivos (Perloff y Wachter, 1979; Bishop, 1981; Cahuc et al., 2019).
Referencias
Bishop, J.H. (1981). Employment in construction and distribution industries: The impact of the New Jobs Tax Credit. In S. Rosen (Ed.), Studies in labor markets (pp.209-46). Chicago: University of Chicago Press.
Cahuc, P., Carcillo, S. & Le Barbanchon, T. (2019). The effectiveness of hiring credits. The Review of Economic Studies, 86(2), 593-626.
Consejo Fiscal Autónomo. (2026). Análisis y recomendaciones preliminares sobre el Proyecto de Ley para la Reconstrucción Nacional y el Desarrollo Económico y Social, 5 de mayo. Disponible en: https://cfachile.cl/
Comité de Expertos sobre Espacio Fiscal y Crecimiento Tendencial. (2023). Informe del Comité de Expertos sobre Espacio Fiscal y Crecimiento Tendencial.
FMI. (2026). “Chile: Declaración final del personal técnico sobre la misión de consulta del Artículo IV correspondiente a 2026”. Disponible en: Chile: Declaración final del personal técnico sobre la misión de consulta del Artículo IV correspondiente a 2026
Katz LF. (1998). Wage subsidies for the disadvantaged. In Generating Jobs: How to Increase Demand for Less-Skilled Workers, ed. RB Freeman, P Gottschalk, pp. 21–53. New York: Russell Sage
Neumark, D. (2013). Spurring job creation in response to severe recessions: reconsidering hiring credits. Journal of Policy Analysis and Management, 32(1), 142-171.
Perloff, J. M. y Wachter, M. L. (1979). The New Jobs Tax Credit: An Evaluation of the 1977–78 Wage Subsidy Program. American Economic Review, 69(2), 173–179.
Ugarte, G. y Sawan, N. D. (2025). El costo económico de la permisología. Puntos de Referencia N° 724. Centro de Estudios Públicos.
Sobre los autores
Rodrigo Vergara es ingeniero comercial de la Universidad Católica y doctor en Economía de la Universidad de Harvard. Fue presidente del Banco Central. Actualmente es investigador senior del CEP, profesor del Instituto de Economía UC y miembro de número de la Academia de Ciencias Sociales, Políticas y Morales del Instituto de Chile.
Sylvia Eyzaguirre es licenciada en Filosofía por la Universidad de Chile y doctora en la misma disciplina por la Universidad Albert-Ludwig de Freiburg, Alemania. Actualmente es investigadora senior del CEP y miembro del Consejo Nacional de Educación.
Jorge Rodríguez es magíster en Administración Pública de la Universidad de Harvard y magíster en Economía e ingeniero comercial de la Universidad Católica. Fue presidente del CFA y trabajó en distintos cargos en la DIPRES. Actualmente es investigador del CEP y vicepresidente de la SCHPP.
Sebastián Soto es licenciado en Derecho por la Universidad Católica, máster en Derecho LLM por la Universidad de Columbia y doctor en Derecho por la Universidad de Chile. Actualmente es investigador del CEP y profesor asociado de la Facultad de Derecho de la P. Universidad Católica de Chile.
Roberto Cases es ingeniero comercial con mención en Economía y Magíster en Economía de la Universidad Católica. Formó parte del equipo económico de la Comisión Nacional de Evaluación y Productividad (CNEP). Actualmente es investigador del CEP y profesor del Instituto de Economía UC.
Patricio Pliscoff es geógrafo de la Universidad Católica, magíster en Ciencias Biológicas de la Universidad de Chile y doctor en Ecología y Evolución en la Universidad de Lausana, Suiza. Ha desarrollado una carrera de investigador en biogeografía y ecología por más de veinte años. Actualmente es investigador del CEP.
Andrés Araya es estudiante de Ingeniería Comercial, con mención en Economía, y cursa el Magíster en Economía Aplicada (c) en la Universidad Católica. Actualmente es investigador asistente del CEP.

1. FMI + CFA | Una advertencia convergente y convincente
Más allá del debate político, hay una coincidencia técnica relevante: tanto el Fondo Monetario Internacional como el Consejo Fiscal Autónomo han puesto el foco en un mismo punto crítico del proyecto: la forma en que se financia.
Desde el FMI, la advertencia es explícita:
“Las medidas que reduzcan ingresos fiscales permanentes deben evaluarse cuidadosamente, particularmente cuando sus efectos sobre el crecimiento son inciertos.”
“Los ingresos derivados de mayores tasas de crecimiento son inherentemente inciertos en su magnitud y oportunidad, por lo que no debieran constituir la principal fuente de financiamiento fiscal.”
El CFA, desde una mirada institucional local, llega a un diagnóstico complementario. Identifica que el proyecto combina costos fiscales inmediatos con beneficios futuros asociados al crecimiento, generando déficits por varios años y una dependencia relevante de ingresos dinámicos cuya materialización es incierta.
Ambas miradas —externa e interna— convergen en una misma lógica: no todos los ingresos son equivalentes. Mientras los permanentes permiten sostener gasto estructural, aquellos asociados al crecimiento son, por definición, más volátiles y menos predecibles.
De ahí se desprenden tres implicancias clave para el debate del proyecto de ley:
- La necesidad de financiamiento estructural creíble, más allá de proyecciones de crecimiento.
- La importancia de supuestos conservadores, especialmente en contextos de espacio fiscal acotado.
- Y el rol de la transparencia y monitoreo para gestionar los riesgos de desviación, con la consiguiente voluntad y capacidad de reacción.
No se trata de cuestionar el objetivo de crecimiento, sino de reforzar su consistencia fiscal, justamente para hacerlo más robusto. En ese sentido, la coincidencia entre el FMI y el CFA es significativa: es una señal técnica potente que contribuye a elevar el estándar del debate.
2. Rebaja de contribuciones | Popular pero regresiva
La propuesta de reducir o eximir contribuciones para ciertos grupos —particularmente adultos mayores— responde a una preocupación legítima: problemas de liquidez en hogares con patrimonio inmobiliario. Sin embargo, el diseño planteado en el proyecto de ley enfrenta cuestionamientos relevantes.
Primero, el costo fiscal podría estar subestimado. En un contexto de envejecimiento poblacional, el número de beneficiarios tenderá a crecer, transformando una medida acotada en una reducción estructural de ingresos.
Segundo, el impacto no se limita al nivel central. Las contribuciones financian en gran parte a los municipios —incluyendo servicios esenciales como la recolección de residuos— y alimentan mecanismos redistributivos como el Fondo Común Municipal. Su reducción puede alterar esa lógica, afectando especialmente a comunas más dependientes de estos recursos.
Tercero, existen dudas sobre su focalización. Una política basada en edad, más que en ingreso o vulnerabilidad, puede beneficiar a hogares con alto patrimonio, debilitando su progresividad.
Cabe notar, además, que ya existen mecanismos que reducen o eximen el pago de contribuciones para una parte importante de los adultos mayores. En ese contexto, el problema parece ser más de liquidez que de carga tributaria estructural. Una alternativa más prudente sería avanzar en instrumentos focalizados, condicionados, enfocados en el problema de liquidez y con compensación fiscal explícita. De lo contrario, una medida bien intencionada podría generar efectos fiscales y distributivos no deseados.
3. La constitucionalidad de las leyes misceláneas
Sectores de la oposición han anunciado que están evaluando la presentación de un requerimiento ante el Tribunal Constitucional en contra del proyecto de ley. Es una buena noticia que, tras años de severa crítica al control preventivo de constitucionalidad, ese sector asuma que tal control es un mecanismo institucional valioso para resolver cuestiones de constitucionalidad. Esta conversión de algunos no solo merece ser destacada, sino que también exige una autocrítica.
La inconstitucionalidad que se alega sería que el proyecto es una ley miscelánea. Tal calificativo se usa para definir las así llamadas “leyes ómnibus”, esto es, proyectos de ley que carecen de ideas matrices definidas.
Primero, es discutible que el proyecto sea una ley miscelánea. Las modificaciones legales que se introducen están unidas por una misma aspiración: la reactivación económica y la reconstrucción de una institucionalidad cuestionada. Pero, aún si ello fuera disputado, la pregunta pertinente es si es inconstitucional un proyecto de ley por ser “misceláneo”.
La reforma constitucional de 1970 introdujo en la Constitución del 25 una regla vigente hasta hoy. Coloquialmente se dice que esa reforma buscó evitar las “leyes misceláneas”. Sin embargo, si se analiza tanto la norma constitucional como su aplicación, puede concluirse que la Constitución no prohíbe los proyectos de ley con varias ideas matrices. Así, el texto del artículo 69 se refiere a las indicaciones a los proyectos de ley (“adiciones y correcciones”) y no a los mensajes o mociones que ingresan a tramitación. La jurisprudencia del Tribunal Constitucional lo ha entendido siempre así, pues ha aplicado la regla solo para examinar la relación entre indicaciones e ideas matrices originales del proyecto de ley respectivo (por ejemplo, sentencia rol 16.681-25, c. 58). Todo esto permite concluir que la Constitución solo prohíbe que, a un proyecto de ley en tramitación, se le incorpore vía indicación una o más ideas matrices nuevas. No proscribe, en cambio, un proyecto con varias ideas matrices, como podría ser este.
Leer más:
- Boletín Voces del CEP Nº25: «Las 3 metas del ministro Quiroz: Difíciles, pero no imposibles».
- Punto de Referencia N° 724: «El costo económico de la permisología».
- Punto de Referencia N° 730: «Trayectoria fiscal chilena: desempeño histórico y presiones sobre la regla fiscal».
- Punto de Referencia N° 734: «En busca de espacio fiscal: líneas de acción para contener y priorizar el gasto público».
- Punto de Referencia N° 749: «Presupuesto 2026 y desafíos fiscales para el próximo gobierno».
- Punto de Referencia N° 752: «Gasto social en la mira: propuestas para un nuevo foco en la política social chilena».
- Punto de Referencia N° 767: «El momento económico internacional y nacional. Abril 2026».

En esta edición de Voces del CEP, te recomendamos disfrutar de los siguientes seminarios que ya están en nuestra web y YouTube:
- «Volver al mérito en educación», en el que introdujo la investigadora senior, Sylvia Eyzaguirre. Luego hubo una conversación entre el senador independiente Rojo Edwards y la diputada del Frente Amplio, Emilia Schneider. La actividad fue moderada por Macarena Lescornez, directora de Comunicaciones CEP.
- «El índice Palma y la nueva teoría de la desigualdad», en el que tuvimos el privilegio de escuchar una exposición del destacado economista chileno José Gabriel Palma, doctor en Economía de la Universidad de Oxford y en Ciencias Políticas por la Universidad de Sussex, profesor emérito de la Facultad de Economía de la Universidad de Cambridge y académico de la Universidad de Santiago de Chile. La actividad fue moderada por Leonidas Montes, director del CEP.
- «Justicia en el nuevo Gobierno: tensiones, reformas y oportunidades». En la ocasión participaron Fernando Rabat, ministro de Justicia y Derechos Humanos y Ramiro Mendoza, presidente del Colegio de Abogados. La actividad fue moderada por Sebastián Soto, investigador CEP.
- «La hoja de ruta de Hacienda: Las tres metas del ministro Quiroz». En la ocasión, Jorge Rodríguez, investigador CEP dio una breve introducción que luego dio paso a una conversación entre Felipe Larraín, exministro de Hacienda, director CLAPES UC y profesor titular Economía de la Universidad Católica y Manuel Marfán, Exministro de Hacienda y exvicepresidente del Banco Central. La actividad fue moderada por Rodrigo Vergara, investigador senior CEP.
Te recordamos que puedes mantenerte informado de nuestra agenda aquí o mandarnos un mensaje a nuestro canal en Whatsapp (+56958989491) para recibir todas las actualizaciones.
Si quieres recibir este boletín en tu mail suscríbete aquí.