
Boletín N°25 | Marzo 2026
Las 3 metas del ministro Quiroz:
Difíciles, pero no imposibles
Por: Jorge Rodríguez y Rodrigo Vergara.
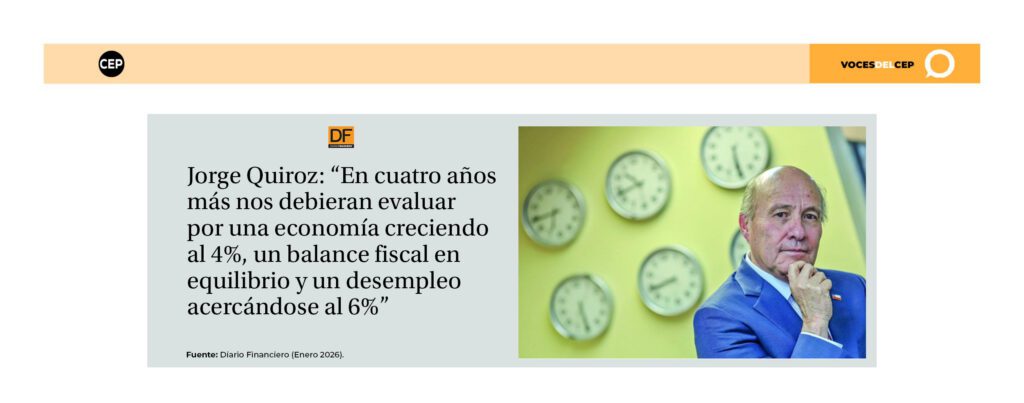
El ministro de Hacienda, Jorge Quiroz, se ha puesto metas exigentes en materia económica para los próximos cuatro años. “En cuatro años más nos debieran evaluar por una economía creciendo al 4%, un balance fiscal en equilibrio y un desempleo acercándose al 6%”, anunció en una comentada entrevista[1].
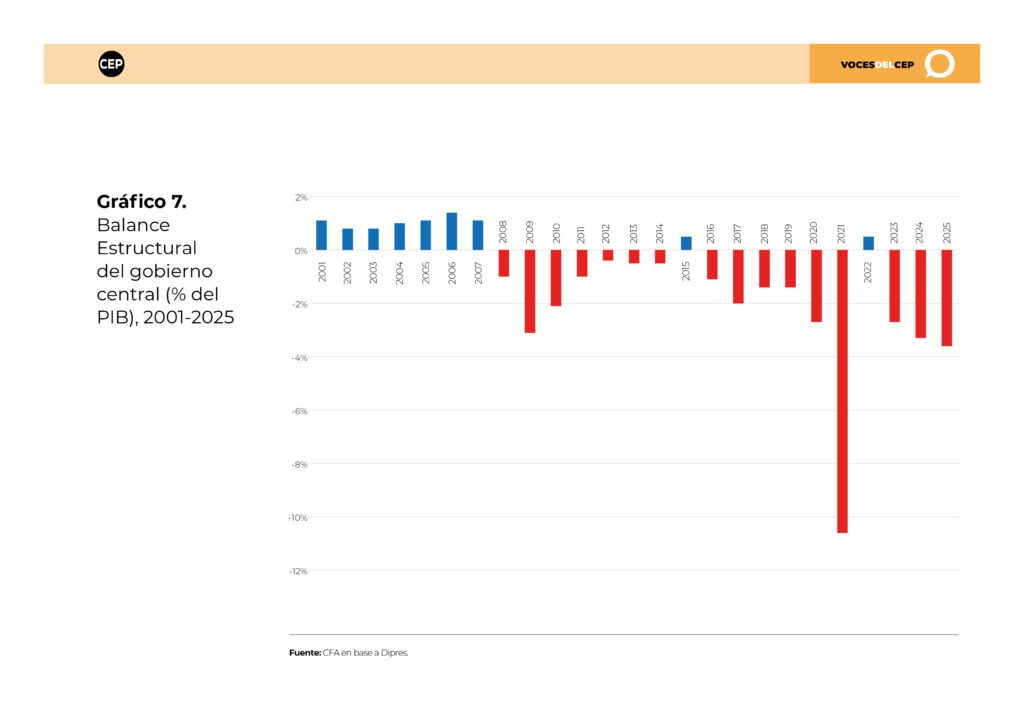
Sin duda, es positivo que el secretario de Estado se fije metas concretas y medibles en la labor de su cartera. Se trata de objetivos ambiciosos considerando el punto de partida. En efecto, el crecimiento promedio de la economía de los últimos doce años ha rondado el 2%, similar al crecimiento tendencial, lo que significa que el objetivo implica duplicar esa cifra en cuatro años. A su vez, el desempleo lleva más de tres años por arriba del 8%, mientras que el déficit fiscal de 2025 se acercó a 3% y el estructural llegó a 3,6% del PIB.
A la luz de estas cifras, lograr estos objetivos requiere implementar un conjunto de políticas públicas. El Ministerio de Hacienda ya ha anunciado algunas (ver Para Profundizar 1). En este Voces del CEP analizamos las metas del ministro y proponemos algunas medidas que ayudarían a cumplirlas. Es una tarea difícil, pero no imposible.
(Encuentra la noticia completa aquí)
Meta 1: “economía creciendo al 4%”
La economía chilena lleva ya doce años con un bajo crecimiento. Luego de crecer 6,7% promedio en la segunda mitad de los 80s, 6,2% en los 90s, 4,2% entre 2000 y 2009, y 5,4% entre 2010 y 2013 (esto es, 5,5% promedio anual en esos casi 30 años), el crecimiento entre 2014 y 2025 ha sido de sólo 2% promedio (Gráfico 1).
Esto se ve ratificado por la evolución del PIB tendencial. De acuerdo con el Comité Consultivo del PIB Tendencial, éste ha descendido desde 6,5% a comienzos de los años 90s a 2,1% para el período 2026-2030 (Gráfico 2). Claramente, no estamos ante un simple ciclo negativo, que implicaría algunos años de crecimiento bajo tendencia sin alterarla significativamente, sino más bien ante un cambio estructural, en el que la capacidad de crecimiento de la economía se ha deteriorado de manera importante.
El ministro se ha impuesto una meta de crecimiento de 4% a fines de la actual administración. Tenemos que entender que se está refiriendo al crecimiento tendencial y no sólo al de un año específico. Este compromiso implica duplicar la capacidad de crecimiento en cuatro años, lo que evidentemente es ambicioso. Para entender la magnitud del desafío, el Gráfico 3 muestra el crecimiento promedio de los países de la OCDE cuando alcanzaron el ingreso per cápita actual de Chile. Se observa que, para lograr dicha meta, Chile tendría que ubicarse entre el cuartil (25%) superior de los países más exitosos en ese aspecto.
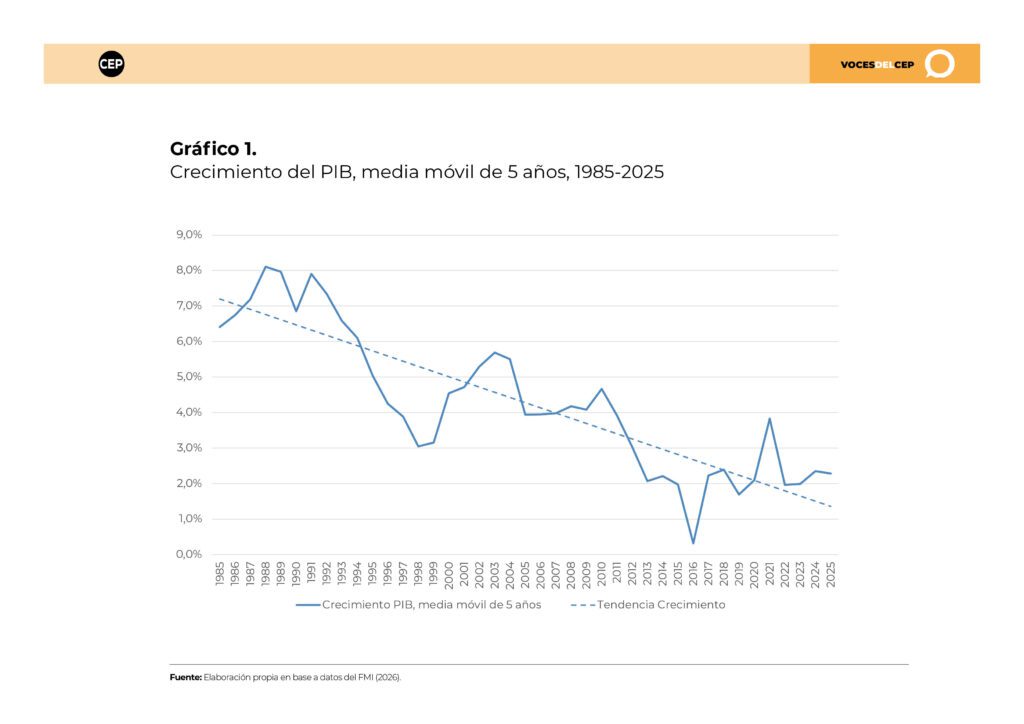
(Puedes ver la figura en mayor detalle haciendo clic aquí)
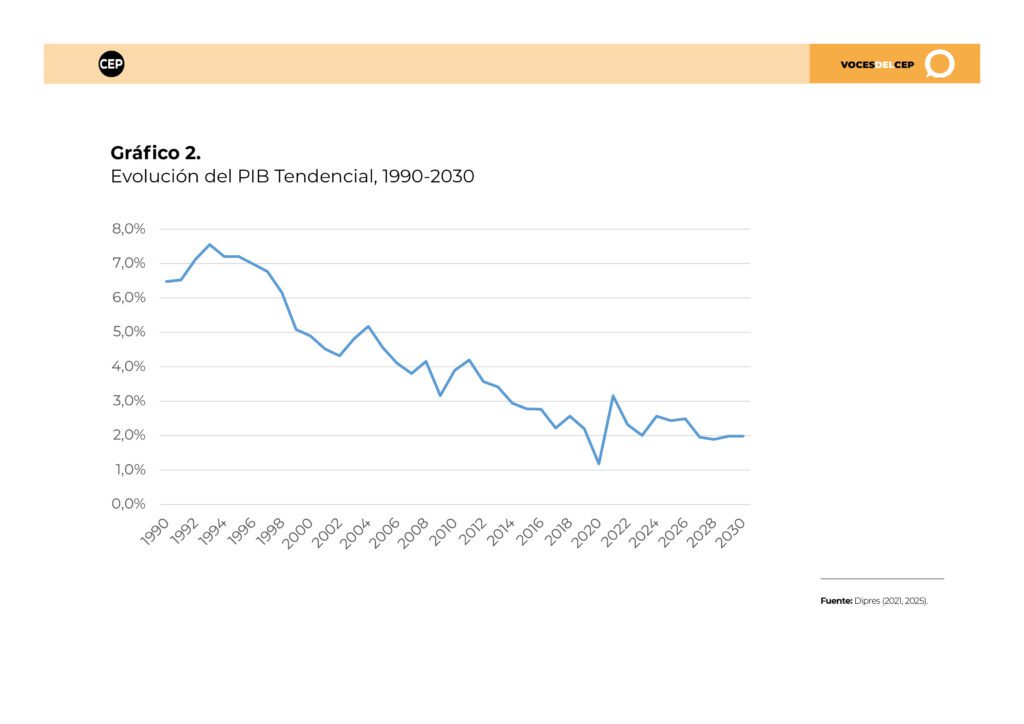
(Puedes ver la figura en mayor detalle haciendo clic aquí)
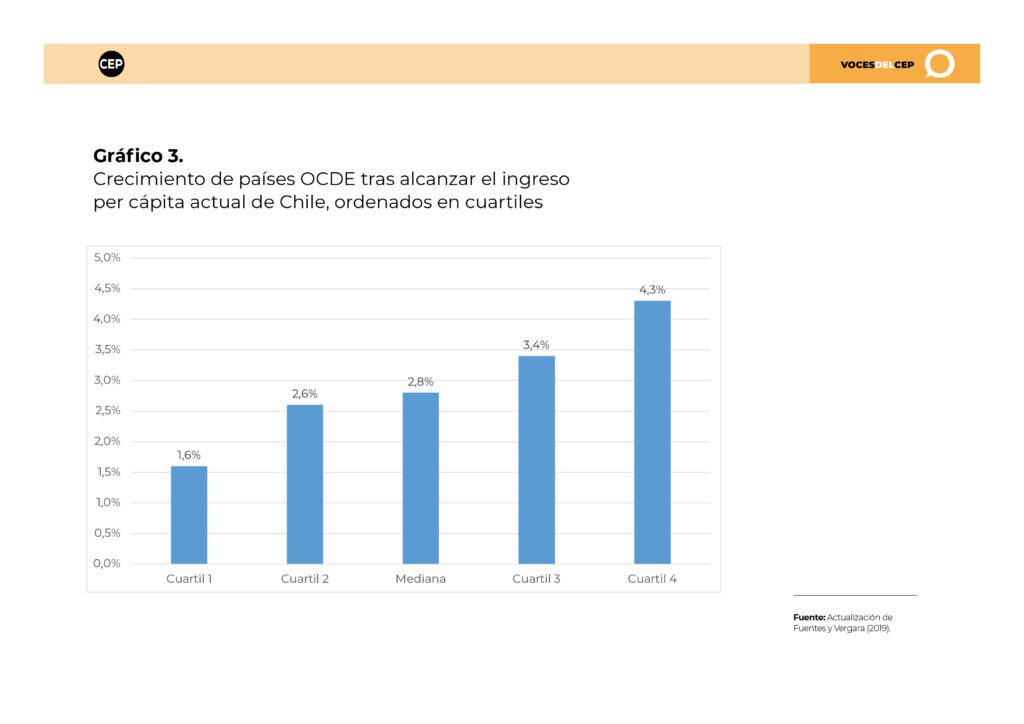
(Puedes ver la figura en mayor detalle haciendo clic aquí)
¿Qué medidas se requieren para aumentar nuestra capacidad de crecimiento en esa magnitud? En esta materia no existen “balas de plata”, es decir, medidas que por sí solas logren el objetivo. De ahí que distintos estudios[2] han coincidido en una combinación de varias. Algunas han sido comprometidas por las nuevas autoridades, de las cuales destacamos dos[3]:
a) Agilizar proyectos de inversión mediante la racionalización y reducción de tiempos en permisos. Hay una cantidad importante de proyectos en espera, que si se agilizan impulsarían en forma importante el crecimiento. Según el Comité de Expertos sobre Espacio Fiscal y Crecimiento Tendencial (2023), la reducción de plazos en un tercio aumentaría el crecimiento anual en alrededor de 0,24 puntos porcentuales. Si la reducción de plazos fuese aún mayor, el efecto también lo sería (ver Para Profundizar 2). Menos y más eficiente regulación aumentaría la magnitud del efecto[4].
b) Reducción del impuesto corporativo a entre 20 y 23%. Chile, con su tasa de 27%, quedó en la parte alta de los países de la OCDE en materia de impuesto corporativo (Gráfico 4). En un mundo donde los capitales son móviles, esto reduce la inversión y el crecimiento. El Comité de Expertos sobre Espacio Fiscal y Crecimiento Tendencial (2023) estimó que el aumento del impuesto de 15% a 27% le ha costado al país casi 8 puntos porcentuales en el nivel del PIB. Bajo los supuestos del Comité, una reducción de la tasa desde 27% a 23% podría elevar el nivel del PIB en torno a 2,6% en un horizonte de diez años, lo que se puede aproximar en forma gruesa a un crecimiento anual de 0,26 puntos porcentuales en ese período.
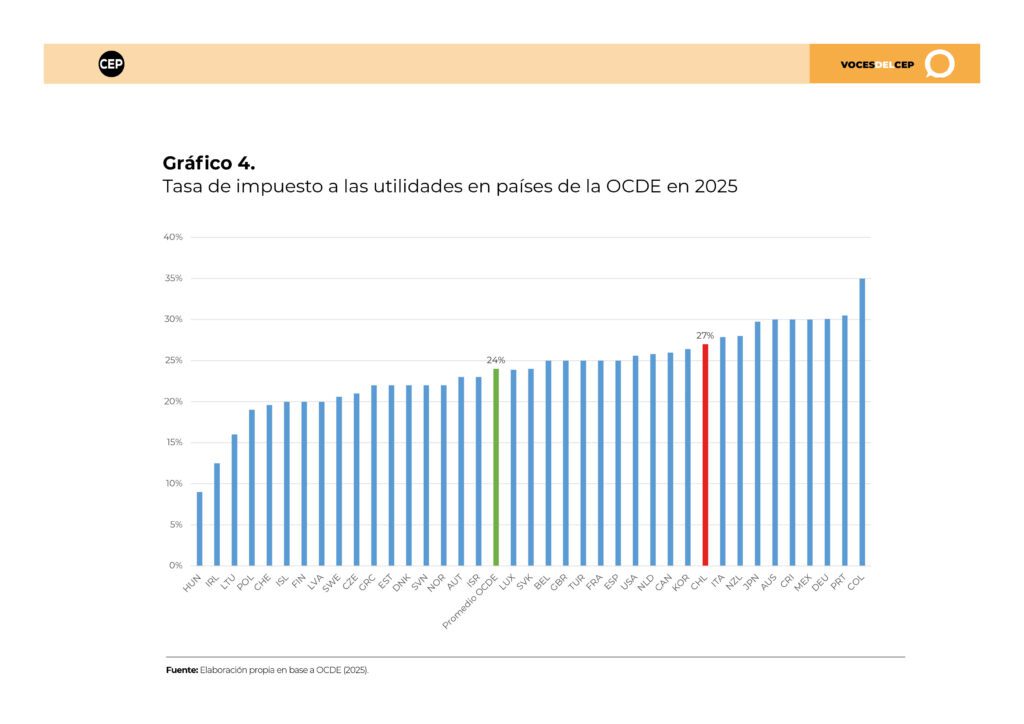
(Puedes ver la figura en mayor detalle haciendo clic aquí)
Meta 2: “desempleo acercándose al 6%”
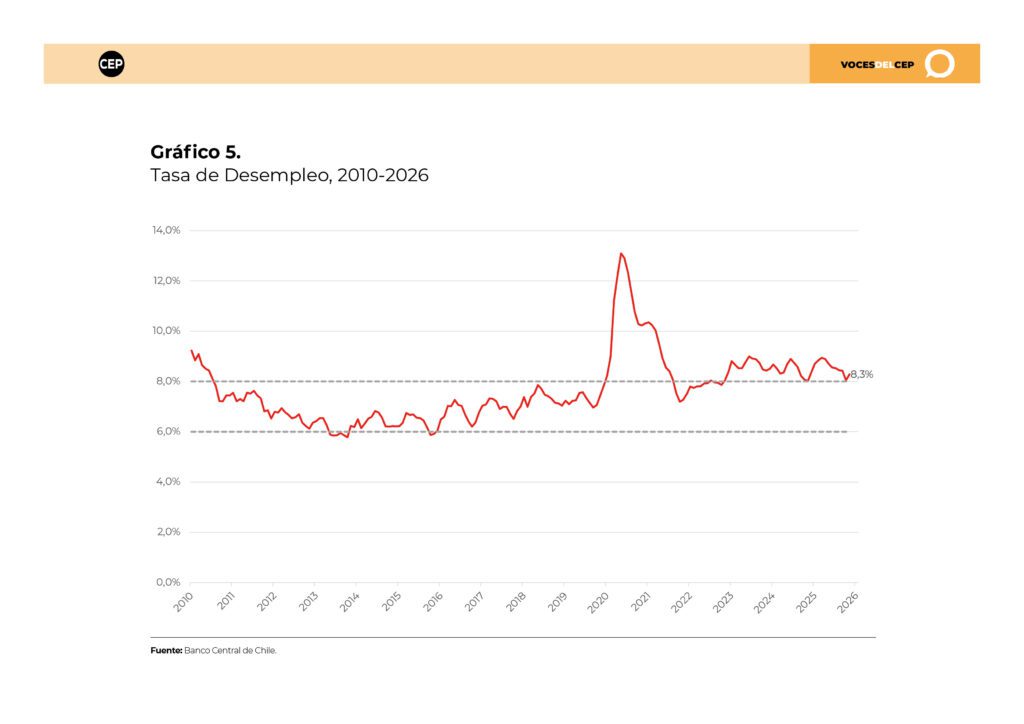
El mercado laboral en Chile se ha recuperado más lento que la economía tras la pandemia. En efecto, si bien la tasa de desocupación ha disminuido desde su máximo de 10,9% en 2020 a 8,3% en el trimestre noviembre 2025 – enero 2026, se ha mantenido persistentemente por sobre el promedio de los cuatro años previos a dicho evento, que se situaba más cerca del 7% (Gráfico 5), totalizando 37 meses consecutivos por sobre el 8%.
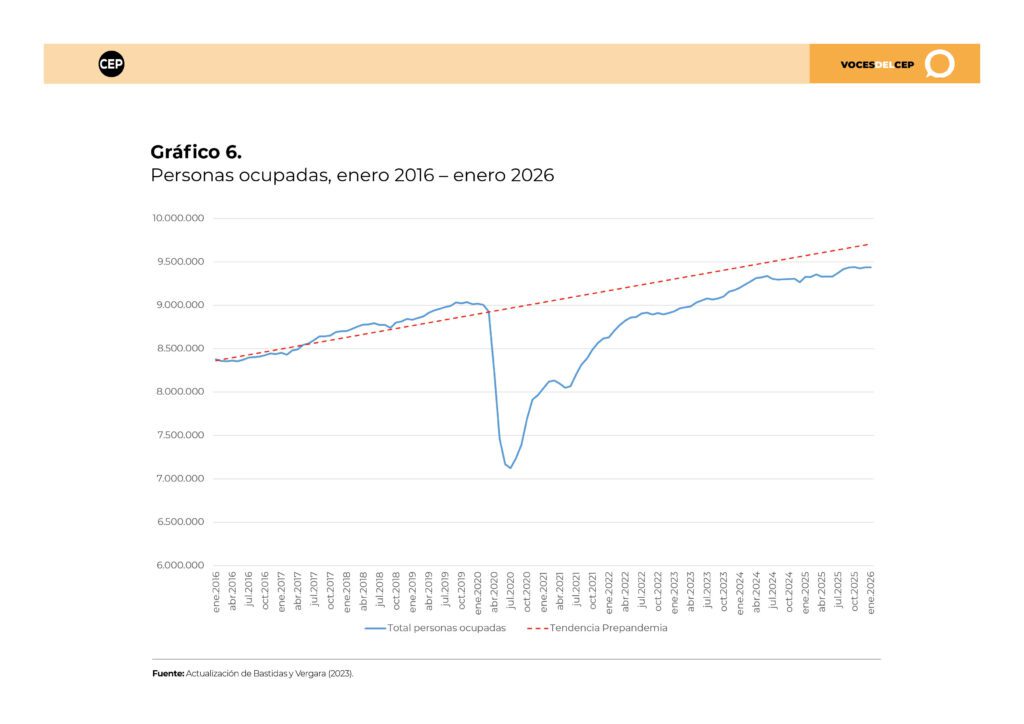
En particular, al analizar la serie desestacionalizada de ocupados, se observa que hoy faltan más de 280.000 empleos para recuperar el nivel que se habría alcanzado de haberse mantenido la tendencia prepandemia, la cual crecía a una tasa de 1,5% anual (Gráfico 6).
Por tanto, resulta pertinente que el ministerio de Hacienda tenga como objetivo profundizar la reactivación del mercado laboral, pues su situación sigue siendo compleja. La meta específica que ha planteado el ministro, de un desempleo acercándose al 6%, es exigente, pues dicho nivel no se alcanza desde 2013 (Gráfico 5).
(Puedes ver la figura en mayor detalle haciendo clic aquí)
(Puedes ver la figura en mayor detalle haciendo clic aquí)
Dado este contexto, la tarea que surge para la autoridad respecto de esta meta es identificar y aplicar políticas públicas que apunten a la generación de empleo. Una parte muy importante de ello depende directamente del crecimiento económico. Sin embargo, también deberían barajarse políticas públicas específicas pro-empleo, en especial, en un contexto de cambios estructurales en el mercado laboral, entre ellos, una mayor automatización de tareas y el aumento de los costos laborales asociados a regulaciones.
Al respecto, el Banco Central de Chile (2025) ha advertido que “el comportamiento del mercado laboral responde a múltiples factores, entre los que se encuentran el impacto de medidas legislativas -como el salario mínimo y la ley de 40 horas- y la adaptación a procesos de cambio tecnológico que podrían haberse acelerado frente al aumento de los costos laborales”[5].
En materia de políticas públicas pro-empleo, cabe atender también problemas específicos más allá de la tasa agregada de ocupación. En particular, destacamos dos dimensiones prioritarias: aumentar la tasa de formalidad del empleo y disminuir la brecha de género en el mercado laboral, ambas aún por debajo de los niveles observados en la OCDE (OECD, 2021, ver Para Profundizar 3).
Algunas políticas públicas para considerar son las siguientes[6]:
– Implementar la ley que crea el subsidio unificado al empleo (Boletín N°17.641-13, a la espera de ser promulgado): Este nuevo instrumento reemplaza tres subsidios vigentes y busca beneficiar a jóvenes, mujeres, personas mayores y personas con discapacidad, con aportes de hasta un 20% de la remuneración, tanto para trabajadores como empleadores del sector privado.
– Avanzar, con los perfeccionamientos que sean necesarios, en el proyecto de ley de Sala Cuna Universal (Boletín N°14.782-13). Este proyecto reforma el Código del Trabajo para que el derecho a sala cuna no dependa de que la empresa tenga 20 o más trabajadoras mujeres (regla actual), y se transforme en un derecho para trabajadores y trabajadoras, lo cual se financiaría mediante un fondo solidario.
– Evaluar el reemplazo del sistema de indemnización por años de servicio (IAS) por un esquema de indemnización a todo evento (IATE) basado en cuentas individuales financiadas mediante cotizaciones periódicas del empleador. El sistema actual de IAS combina una protección elevada con una cobertura limitada[7] y genera costos de despido altos e inciertos que pueden desincentivar la contratación. Un esquema de IATE ampliaría la cobertura y haría más predecibles los costos para las empresas, aunque su implementación enfrenta desafíos políticos y la percepción de pérdida de beneficios para trabajadores con mayor antigüedad (Undurraga y Bastidas, 2026).
En definitiva, establecer un objetivo para profundizar la reactivación del mercado laboral es pertinente. La meta específica establecida es exigente a la luz de la historia reciente. Si se cumple con la meta de crecimiento económico ello ayudará en gran parte a cumplir también con la meta de generación de empleo. Pero pueden ser necesarias políticas públicas complementarias específicas pro-empleo, tanto para mitigar el alza de los costos laborales generados por la regulación como para eliminar trabas que dificultan la inserción laboral femenina y aumentar la productividad.
Meta 3: “Balance fiscal en equilibrio”
Las metas en materia fiscal tienen una particularidad respecto de las otras, pues existe una institucionalidad para fijarlas, monitorearlas, rendir cuentas y adoptar medidas en caso de desvíos. En efecto, la ley sobre responsabilidad fiscal (Ley N°20.128), incluyendo los perfeccionamientos de 2024 (Ley N°21.683), exige que la nueva administración establezca por decreto las bases de su política fiscal dentro de sus primeros tres meses, incluyendo, al menos, tres elementos clave:
1. El nivel prudente de deuda pública que compromete no sobrepasar.
2. Las metas de balance estructural (BE) para cada año.
3. La situación patrimonial del sector público, reflejada en cuánto ahorrará en el Fondo de Estabilización Económica y Social (FEES) y en otros activos del tesoro público.
El ministro ha explicado que hacia fines de su administración espera entregar las finanzas públicas con un balance en equilibrio. En el contexto de la regla fiscal chilena, entendemos que ello debiera referirse al BE. Además, debe ser complementado con la fijación de un nivel prudente de deuda y con un objetivo para el FEES. El decreto en cuestión tendrá que ser específico en estas materias[8].
En cuanto al nivel prudente de deuda bruta, el ministerio de Hacienda fijó en 2022 un ancla de 45% del PIB, buscando controlar su persistente aumento (Gráfico 7)[9]. El escaso margen que queda para superar dicho nivel prudente y el hecho de que la deuda chilena aún sea baja para estándares internacionales pueden tentar a incrementar el umbral. Pero esto es riesgoso. Por una parte, afectaría la credibilidad que el ancla se relaje la primera vez que es sometida a un cambio de gobierno. Y, además, implicaría seguir esquivando el problema de fondo. Esto es, que el gasto público ha superado a los ingresos estructurales en 16 de los últimos 18 años, con un déficit promedio de 2% del PIB (Gráfico 8). Esta es una trayectoria insostenible, que solo ha sido posible por la extraordinariamente sólida posición fiscal que alcanzamos por el boom del cobre hasta 2008, pero que ya agotamos.
Por tanto, es necesario reconocer el déficit fiscal crónico y tomar medidas para solucionarlo, ya sea conseguir mayores ingresos o ajustar los gastos, pero no seguir financiándolo con deuda. Por lo anunciado en campaña, la opción del gobierno sería reducir el gasto. Incluso, dentro de su programa se consideran reducciones de impuestos, lo que aumentaría aún más las necesidades de ajuste de gastos, particularmente en el corto plazo, para cumplir con las metas.
Aunque pudiera ser políticamente más simple, no es recomendable recortar la inversión pública, pues es contraproducente para el crecimiento tendencial. Lamentablemente, la inversión se ha subejecutado todos los años desde 2015, con niveles que han llegado en torno al 15% desde 2020 en adelante. Por tanto, el ajuste debe procurar centrarse en gasto corriente. Para ello hay propuestas valiosas sobre la mesa, como las de la “Comisión asesora para reformas estructurales al gasto público” (2025) y las del CEP (2025), que identifican programas mal evaluados, ineficiencias, deficiencias de focalización y abusos. Por cierto, estas propuestas implican desafíos técnicos y de economía política.
En cuanto a las metas de Balance Estructural, para no superar el nivel prudente de deuda, ellas debiesen implicar una convergencia gradual a un equilibrio, tal como ha comprometido el ministro. Con todo, considerando el resultado de -3,6% del PIB con que cerró el año 2025, en un escenario más exigente ello podría requerir una transición más extensa, respecto de lo cual será pertinente conocer la opinión del CFA.
Respecto a los ahorros, el Fondo Monetario Internacional (FMI) ha recomendado tener al menos un 5% del PIB en el FEES para poder reaccionar ante una crisis, tal como lo hicimos para la pandemia. Actualmente, este fondo está cercano al 1% del PIB (ver Para Profundizar 4), lo que implica un esfuerzo cuantioso para reconstruirlo, que requiere lograr superávits fiscales en algún momento.
Como se ve, los desafíos fiscales del nuevo gobierno son sustantivos, considerando el punto de partida con que asume y las tendencias fiscales que ya llevan casi dos décadas de deterioro. Como muchas de las medidas requeridas tienen costos de economía política, para aumentar sus probabilidades de éxito es deseable que se sustenten en un acuerdo amplio, que incluya al Ejecutivo y al Congreso, a través de distintos sectores políticos.
(Puedes ver la figura en mayor detalle haciendo clic aquí)

(Puedes ver la figura en mayor detalle haciendo clic aquí)
Conclusiones
Es valioso que el ministro de hacienda se fije metas concretas y medibles sobre variables fundamentales para la labor de este ministerio y para los desafíos de Chile. Dados los puntos de partida, las metas ciertamente son exigentes. Pero, a la vez, todas ellas han sido alcanzadas en décadas anteriores, lo que las ubica en el rango de lo posible.
Avanzar en su cumplimiento requiere un plan con medidas concretas y una rendición de cuentas periódicas sobre su avance. Con todo, es importante tener en cuenta ciertas consideraciones:
– En un contexto de alta incertidumbre internacional, se debe tener presente, particularmente para economías pequeñas y abiertas como la chilena, que las variables para las cuales se han fijado metas no son completamente controlables por la autoridad. Ante esto cabe preguntarse cuál será el rango de flexibilidad que contemplará el ministerio de hacienda.
– La ley mandata que el gobierno fije por decreto las metas de su política fiscal. Pero no ocurre lo mismo con las de crecimiento económico ni de empleo. Esto implica un marco institucional más estricto para lo fiscal, pero como compromiso político sería deseable rendir cuentas periódicas de todas.
– Finalmente, existen metas que se potencian entre sí, como el crecimiento económico y la generación de empleo. Pero también pueden existir trade-offs entre medidas específicas, por ejemplo, entre desacelerar la política fiscal y el crecimiento económico en el corto plazo. O entre disminuir la tasa de impuesto corporativo y otros impuestos para potenciar la inversión y el crecimiento tendencial y el efecto que ello puede tener en acrecentar el déficit fiscal más inmediato. Tener esta dinámica presente, incluyendo la magnitud y la temporalidad de los impactos de cada medida, es indispensable para advertir riesgos a tiempo que afecten el cumplimiento de las metas.
Notas al pie
[1]Diario Financiero, 24 de enero de 2026.
[2]Ver Arellano et al. (2025) y Comité de Expertos sobre Espacio Fiscal y Crecimiento Tendencial (2023).
[3]Por cierto, las medidas que se han propuesto para aumentar el crecimiento de largo plazo son bastante más amplias. Entre ellas se incluyen: promover la inversión extranjera, flexibilizar el mercado laboral, reducir la delincuencia, fortalecer el capital humano, modernizar el Estado y mejorar la productividad, entre otras (ver, por ejemplo, Arellano et al. (2025)). Por razones de espacio, en esta columna nos hemos detenido solo en dos de ellas, que han concentrado buena parte del debate reciente y en las cuales la administración entrante ha puesto un foco especial.
[4]Sobre este aspecto es importante también la adecuada implementación de la Ley N°21.770 “que establece un marco de autorizaciones sectoriales”, aprobada en septiembre de 2025.
[5]Banco Central de Chile, Recuadro I.3: “Evolución del mercado laboral”, IPOM de septiembre 2025.
[6]Existen más opciones a evaluar. Por ejemplo, el ministro de hacienda ha planteado la posibilidad de una reducción adicional del impuesto corporativo para las empresas que aumenten sus contrataciones formales. También se puede incentivar el desarrollo de sectores incentivos en empleo, como la construcción.
[7]Solo entre 24,5% y 27,8% de los contratos indefinidos terminados generan derecho a indemnización.
[8]Adicionalmente, al Consejo Fiscal Autónomo (CFA) le corresponde emitir una opinión fundada, no vinculante, acerca de la idoneidad de las metas para la sostenibilidad fiscal, dentro de los 60 días de publicado el decreto. Y luego, el Ministerio de Hacienda debe mostrar el avance en su cumplimiento, al menos de manera trimestral.
[9]La deuda bruta se multiplicó por 10 entre 2007 y 2022, pasando de 3,9 a 37,8% del PIB, situándose en 41,7% del PIB al cierre de 2025.
Referencias
Arellano, S. et al. 2025. El Puente. Uniendo visiones para retomar la ruta del crecimiento en Chile. Disponible en: https://negocios.udd.cl/cies/files/2025/06/el-puente.pdf
Banco Central de Chile 2025. Informe de política monetaria, septiembre 2025. Disponible en: https://www.bcentral.cl/documents/33528/7622834/IPoM+Septiembre+2025.pdf/af7fdd2d-91e4-ac85-9f33-3b713bf6cece?t=1757479678871
Bastidas, F. y Vergara, R. 2023. Tendencias en el mercado laboral postpandemia en Chile. Puntos de Referencia 674. Centro de Estudios Públicos. Disponible en: https://static.cepchile.cl/uploads/cepchile/2023/09/pder674_BastidasVergara.pdf
Biblioteca del Congreso Nacional s/f. Ley N°20.128 sobre responsabilidad fiscal. Disponible en: https://www.bcn.cl/leychile/navegar?idNorma=253645
Biblioteca del Congreso Nacional s/f. Ley N°21.683 que promueve la responsabilidad y transparencia en la gestión financiera del Estado. Disponible en: https://www.bcn.cl/leychile/navegar?idNorma=1205794&idParte=10512677
Biblioteca del Congreso Nacional s/f. Ley N°21.770 que establece una ley marco de autorizaciones sectoriales e introduce modificaciones a los cuerpos legales que indica. Disponible en: https://www.bcn.cl/leychile/navegar?idNorma=1216930
Cámara de Diputadas y Diputados del Congreso Nacional 2026. Oficio de aprobación del proyecto de ley que crea un nuevo sistema de subsidio unificado de empleo. Boletín N°17.641-13. Disponible en: https://view.officeapps.live.com/op/view.aspx?src=https%3A%2F%2Fwww.camara.cl%2FverDoc.aspx%3FprmID%3D35882%26prmTIPO%3DOFICIOPLEY&wdOrigin=BROWSELINK
CEP 2025. En busca de espacio fiscal: líneas de acción para contener y priorizar el gasto público. Puntos de Referencia 734. Centro de Estudios Públicos. Disponible en: https://static.cepchile.cl/uploads/cepchile/2025/07/26-001045_jwis_pder734_bastidas.pdf
Comisión asesora para reformas estructurales al gasto público 2025. Informe final. Disponible en: https://www.dipres.gob.cl/598/articles-383579_doc_pdf.pdf
Comité de Expertos sobre Espacio Fiscal y Crecimiento Tendencial 2023. Pacto fiscal. Espacio fiscal que puede generar el crecimiento económico en el período 2024-2034, considerando medidas de estímulo a la inversión, la productividad y la diversificación productiva. Disponible en: https://cms.hacienda.cl/pub/asset/2f4f23cb31976/archivo
Consejo Fiscal Autónomo 2025. Informe del CFA sobre el ejercicio de sus funciones y atribuciones. Informe al Congreso N°13. Disponible en: https://cfachile.cl/publicaciones-del-cfa/informes-del-consejo/informes-de-evaluacionperiodica-de-la-situacion-fiscal/informes-semestrales-al-congreso/informe-al-congreso-n-13-informe-delconsejo-fiscal-autonomo-sobre-el-ejercicio
Consejo Fiscal Autónomo 2026. Informe sobre desviaciones de las metas de balance estructural. Disponible en: https://cfachile.cl/publicaciones-del-cfa/informes-del-consejo/informes-de-analisis-de-desviacion-de-metas-fiscales-484814/informe-sobre-desviaciones-de-las-metas-de-balance-estructural-04-03-2026-/informe-sobre-desviaciones-de-las-metas-de-balance-estructural-04-03-2026-
Dejbord, N. y Ugarte, G. 2025. El costo económico de la permisología. Puntos de Referencia 724. Centro de Estudios Públicos. Disponible en: https://static.cepchile.cl/uploads/cepchile/2025/04/24-201648_piuo_pder724_ugarte.pdf
Diario Financiero 2026. En cuatro años más nos debieran evaluar por una economía creciendo al 4%, un balance fiscal en equilibrio y un desempleo acercándose al 6%. Disponible en: https://www.df.cl/df-mas/personaje/jorge-quiroz-en-cuatro-anos-mas-nos-debieran-evaluar-por-una-economia
Dirección de Presupuestos 2021. Acta resultados del Comité Consultivo del PIB Tendencial 2021. Disponible en: https://www.dipres.gob.cl/598/articles-244180_doc_pdf.pdf
Dirección de Presupuestos 2025. Acta resultados del Comité Consultivo del PIB no minero tendencial 2025. Disponible en: https://www.dipres.gob.cl/598/articles-382979_doc_pdf.pdf
Dirección de Presupuestos 2026. Informe de finanzas públicas del cuarto trimestre de 2025. Disponible en: http://www.dipres.cl/598/articles-404483_Informe_PDF.pdf
Fondo Monetario Internacional 2026. World Economic Outlook Databases. Disponible en: https://data.imf.org/en/Data-Explorer?datasetUrn=IMF.RES:WEO(9.0.0)
Fuentes, A. y Vergara, R. 2022. Un aporte a la discusión del crecimiento de largo plazo en Chile. Puntos de Referencia 519. Centro de Estudios Públicos. Disponible en: https://static.cepchile.cl/uploads/cepchile/2022/09/pder519_afuentes_rvergara.pdf
Ministerio de Hacienda 2026. Informe de Estadísticas Tributarias. Disponible en: https://www.hacienda.cl/areas-de-trabajo/politicas-tributarias/documentos/informe-de-estadisticas-tributarias-marzo-2026
OCDE 2025. OECD Data Explorer. Corporate income tax (CIT) – statutory and targeted small business rates. Disponible en: https://data-explorer.oecd.org
OECD 2021. Igualdad de género en Chile: hacia una mejor distribución del trabajo remunerado y no remunerado. Paris: OECD Publishing. Disponible en: https://doi.org/10.1787/c7105c4d-es
OECD 2023. Informality and Globalisation: In Search of a New Social Contract. Paris: OECD Publishing. Disponible en: https://doi.org/10.1787/c945c24f-en
Rodríguez, J. 2025. Presupuesto 2026 y desafíos fiscales para el próximo gobierno. Puntos de Referencia 749. Centro de Estudios Públicos. Disponible en: https://static.cepchile.cl/uploads/cepchile/2025/11/06-180746_80z2_pdr749_rodriguez.pdf
Senado de la República de Chile 2026. Proyecto de ley que equipara el derecho de sala cuna para las trabajadoras, los trabajadores y los independientes que indica, en las condiciones que establece, modifica el Código del Trabajo para tales efectos y crea un fondo solidario de sala cuna. Boletín N°14.782-13. Disponible en: http://www.senado.cl/appsenado/templates/tramitacion/index.php?boletin_ini=14782-13
Undurraga, S. y Bastidas, F. 2026. Hacia un nuevo sistema de indemnización laboral: evaluación de un esquema de cuentas individuales. Puntos de Referencia 759. Centro de Estudios Públicos. Disponible en: https://static.cepchile.cl/uploads/cepchile/2026/01/27-192856_ko4t_pder759_bastidas_undurraga.pdf
Undurraga, S. y Vergara, R. 2025. ¿Es el rezago del mercado laboral en Chile un fenómeno excepcional? Un análisis de la recuperación postpandemia en comparación con la OCDE. Puntos de Referencia 741. Centro de Estudios Públicos. Disponible en: https://static.cepchile.cl/uploads/cepchile/2025/08/27-213131_2lgm_pder741_undurraga.pdf
Sobre los autores
Jorge Rodríguez es magíster en Administración Pública de la Universidad de Harvard y magíster en Economía e ingeniero comercial de la Universidad Católica. Fue presidente del CFA y trabajó en distintos cargos en la DIPRES. Actualmente es investigador del CEP y vicepresidente de la SCHPP.
Rodrigo Vergara es ingeniero comercial de la Universidad Católica de Chile y doctor en Economía de la Universidad de Harvard. Fue presidente del Banco Central. Actualmente es investigador senior del CEP, profesor del Instituto de Economía UC y miembro de número de la Academia de Ciencias Sociales, Políticas y Morales del Instituto de Chile.

1. Primeros anuncios económicos del Ministerio de Hacienda
El Ministerio de Hacienda ha anunciado una serie de medidas que se relacionan con las tres metas analizadas en la presente columna, las que ameritan ser evaluadas cada cual en su propio mérito cuando se conozcan sus diseños detallados y sus respectivos informes financieros.
Un primer grupo de ellas se normaría en un proyecto de ley de “reconstrucción nacional” que sería enviado prontamente al Congreso (ver www.hacienda.cl/noticias-y-eventos/comunicados/ministro-de-hacienda-detalla-medidas-economicas-del-proyecto-de-ley-de), incluyendo:
- Reducción de la tasa estatutaria del impuesto de primera categoría para medianas y grandes empresas, de 27% a 23%, para incentivar la inversión.
- Eliminación del IVA a la vivienda durante 12 meses, con el fin de incentivar la venta del stock de 100 mil viviendas nuevas.
- Creación de un subsidio al empleo formal, para apoyar a los empleadores a pagar las cotizaciones de sus trabajadores contratados formalmente.
- Reducción de burocracia y permisos para destrabar la inversión.
Un segundo conjunto de iniciativas se refiere a un ajuste del gasto y a otros cambios tributarios (ver www.latercera.com/pulso/noticia/hacienda-enviara-oficio-con-recorte-fiscal-este-lunes-y-preve-recaudar-us600-millones-con-medidas-para-allegar-recursos/):
- Nueva ventana para repatriar capitales, dando la opción por una cantidad acotada de meses para que los contribuyentes regularicen la situación de los bienes de cualquier clase, divisas o rentas, que se encuentren en el extranjero y que no hayan sido oportunamente declarados o gravados con los tributos correspondientes en Chile.
- Reducción a la mitad de la tasa de impuesto de donaciones y herencias, de forma de incentivar que se adelanten esas planificaciones, y así el pago de los respectivos tributos.
- Adicionalmente, el ministro ha anunciado que instruirá esta semana a los ministerios un recorte parejo de 3% del gasto, a lo cual agregará un ajuste adicional de US$1.000 millones que se será aplicado de manera diferenciada. Con ello, busca alcanzar un recorte de US$4.000 millones de gasto respecto de la ley de presupuestos aprobada (que totaliza en torno a US$92.000 millones). La suficiencia de este ajuste fiscal deberá ser analizada considerando tanto las necesidades de financiamiento de la ley de presupuestos para 2026, las presiones adicionales de gasto y el efecto en el corto plazo de todas las medidas que impliquen una menor recaudación tributaria.
Finalmente, existen otros posibles anuncios en materia fiscal que apuntarían a generar ahorros adicionales:
- Ajustar la gratuidad universitaria para restringir el universo de nuevos beneficiaros.
- Fortalecer los sistemas de cobro del Crédito con Aval del Estado (CAE).
2. Efectos de la “permisología” en el crecimiento económico
En el debate reciente sobre crecimiento económico en Chile, la “permisología” ha adquirido creciente relevancia como uno de los principales factores que afectan la inversión y la productividad. Si bien los sistemas de permisos cumplen un rol fundamental en la protección de bienes públicos -como el medio ambiente, el patrimonio cultural o la seguridad de las personas-, es incuestionable que la creciente complejidad administrativa y los extensos plazos de tramitación se han transformado en una fuente significativa de costos para la actividad económica.
El indicador de Regulación del Mercado de Productos de la OCDE, que mide la carga administrativa asociada a permisos y regulaciones, muestra que Chile obtuvo un puntaje de 4,9 en 2023, más del doble del promedio de la OCDE (2,2), ubicándose entre los países con mayor complejidad en los procesos de obtención de permisos dentro de la organización. A su vez, los Indicadores de Gobernanza Mundial del Banco Mundial muestran que, si bien Chile presentaba históricamente niveles de calidad regulatoria superiores al promedio OCDE, este indicador ha mostrado una tendencia descendente desde 2012, situándose por debajo de dicho promedio desde 2019 (Dejbord y Ugarte 2025).
El Comité de Expertos sobre Espacio Fiscal y Crecimiento Tendencial (2023) estimó que la duración promedio actual de los permisos de los principales sectores de inversión alcanza a 6,6 años, llegando a extremos como que una planta desaladora requiera 139 meses para poder comenzar con su inversión o que un gran proyecto minero tome más de 9 años en permisos sectoriales.
Así, si bien en la administración anterior se avanzó en el tema de los permisos sectoriales, aún es posible sostener que el ecosistema de permisos se caracteriza por ser descoordinado, engorroso y con plazos excesivamente largos, lo que eleva los costos de entrada de nuevas empresas, retrasa la ejecución de proyectos de inversión y puede generar distorsiones en la asignación de recursos, favoreciendo a actores incumbentes que ya conocen el sistema regulatorio. De acuerdo con estimaciones de Dejbord y Ugarte (2025), los costos asociados a la burocracia podrían representar pérdidas equivalentes a 7,3% del PIB, reflejando tanto menores niveles de inversión como una asignación menos eficiente del capital.
Según el Comité de Expertos, una reducción de un tercio en los plazos de tramitación podría elevar gradualmente el nivel del PIB en torno a 2,4% en un horizonte de diez años, equivalente a un aumento de aproximadamente 0,24 puntos porcentuales en la tasa de crecimiento anual.
En conjunto, estos antecedentes sugieren que mejorar el funcionamiento del sistema de permisos puede constituir una política relevante para impulsar el crecimiento económico. El desafío consiste en avanzar hacia un sistema regulatorio que mantenga la protección de bienes públicos, pero que al mismo tiempo reduzca fricciones administrativas innecesarias, entregue mayor certeza a los inversionistas y facilite la materialización de proyectos productivos.
3. Brechas persistentes en el mercado laboral
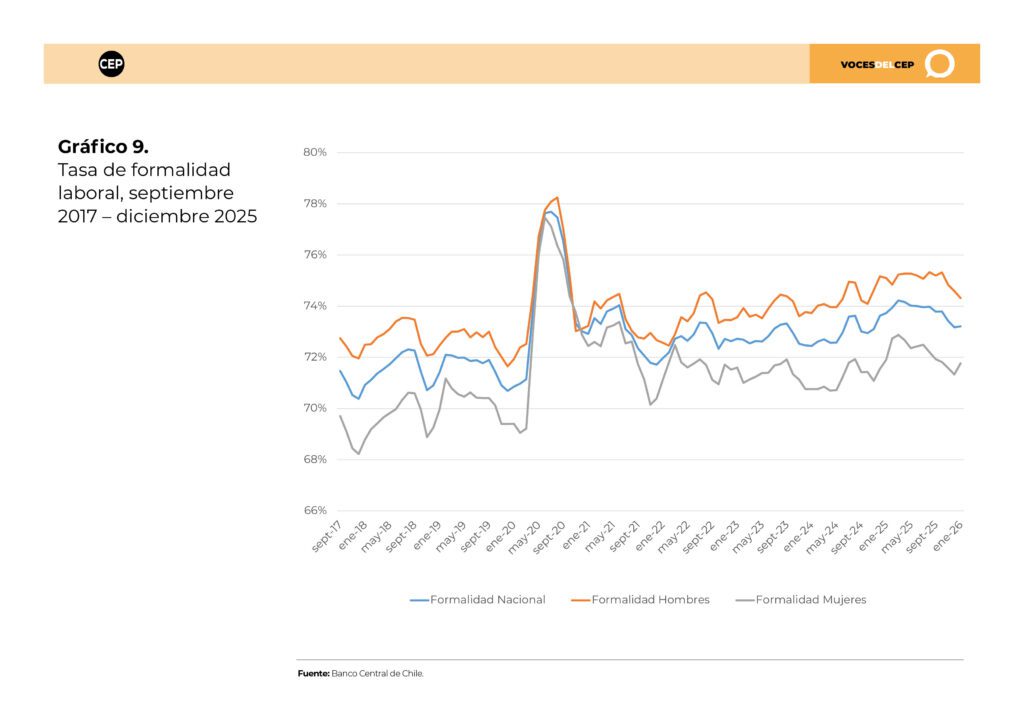
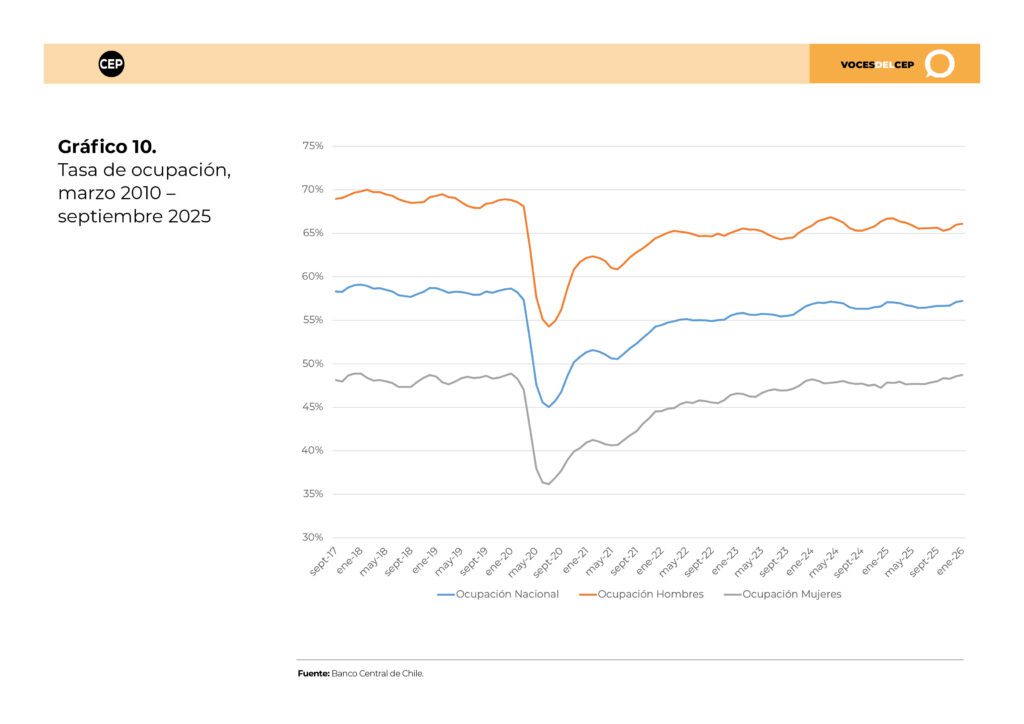
Como muestran los Gráficos 9 y 10, tanto la formalidad como la brecha de género se han mantenido relativamente estables en los últimos años en Chile, con la excepción del período de pandemia. Sin embargo, en ambas variables nuestro país muestra un peor desempeño que economías avanzadas o el promedio de la OCDE (OECD, 2021). En materia de formalidad, las economías de altos ingresos registran tasas de alrededor de un 85% (OECD, 2023), mientras que Chile se ubica 12 puntos porcentuales por debajo, alcanzando un 73%.
También se observan diferencias relevantes en cuanto a la brecha de género. Mientras que en los países de la OCDE la tasa de ocupación femenina alcanza un 51,2% (CEP, 2025), en Chile se ubica en torno al 48%. Asimismo, la brecha de género propiamente tal -esto es, la diferencia entre la tasa de ocupación de hombres y mujeres- es aproximadamente 4 puntos porcentuales mayor en Chile que el promedio de la OCDE (18% versus 14,2%).
En este contexto, resulta pertinente que las políticas orientadas a aumentar la ocupación total sean complementadas con otras medidas dirigidas a elevar la formalidad y reducir las brechas de género en el mercado laboral.
(Puedes ver la figura en mayor detalle haciendo clic aquí)
(Puedes ver la figura en mayor detalle haciendo clic aquí)
4. Disminución del FEES
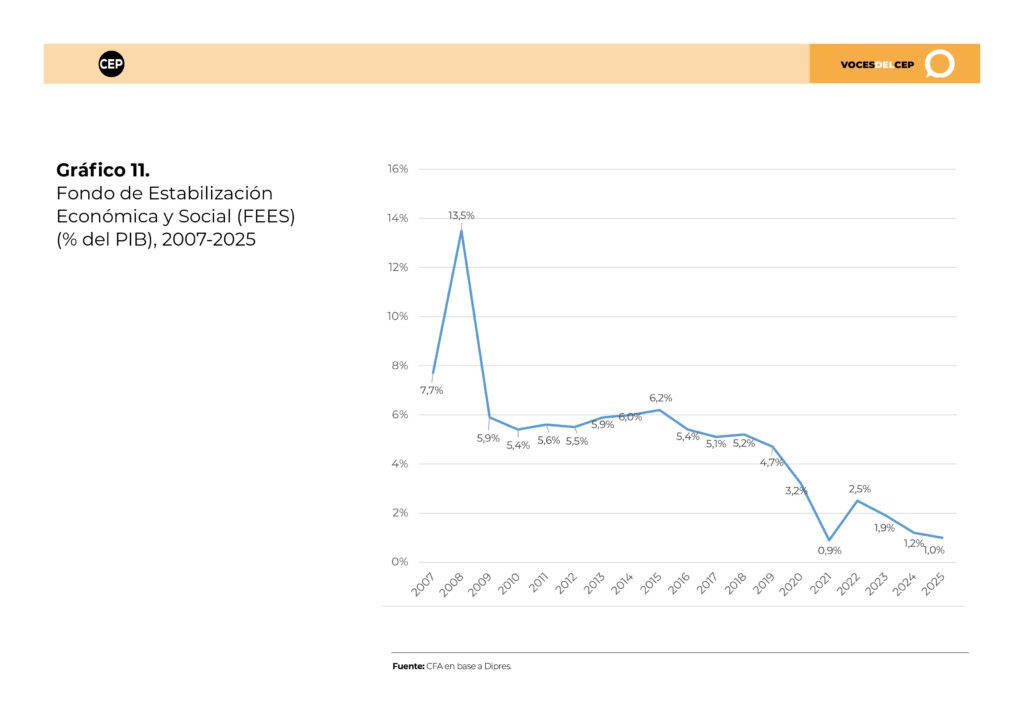
En el marco de la regla de BE, debiera ocurrir que en períodos de bonanza económica el fisco genere ahorros, los que pueda usar en períodos más recesivos. De hecho, esto ocurrió en los primeros años de aplicación de esta regla en Chile, y fue así como los ahorros mantenidos en el FEES fueron muy útiles para enfrentar la crisis financiera de 2008-2009 y la pandemia de Covid-19. Como se observa en el Gráfico 11, enfrentamos la crisis financiera de 2008 con un FEES de 13,5% del PIB, y la pandemia con casi 5%. En contraste, hoy el FEES representa poco más de 1% del PIB.
Para poder cumplir este rol amortiguador de las finanzas públicas, el FMI ha recomendado a Chile lograr y mantener un nivel de entre 5% y 7% del PIB en el FEES. Es decir, el FEES debiese contar con, al menos, 4 puntos del PIB más que su nivel actual.
Por tanto, se requiere un plan para recomponerlo. Ciertamente esto implica generar superávits fiscales, que no se vislumbran en el mediano plazo por la situación de estrés fiscal que vivimos. Una opción complementaria es transformar activos menos líquidos en activos líquidos e incorporarlos al FEES. También existe la opción de endeudarse para destinar esos recursos a ahorros, lo cual tiene un costo financiero (a la vez que existe escaso margen de endeudamiento por estar muy cerca del nivel prudente de 45% del PIB).
Por ello, se sugiere contar con un plan que, aunque sea gradual, apunte a lograr este objetivo a mediano plazo. Al respecto, el anterior gobierno ingresó en septiembre de 2025 un proyecto de ley sobre la materia en el marco de lo comprometido en la reforma previsional (Boletín N°17.856-05), el cual debe ser analizado en su mérito.
(Puedes ver la figura en mayor detalle haciendo clic aquí)
Leer más:
- Boletín Voces del CEP. “Ajuste fiscal: en la urgencia de lo posible”: https://www.cepchile.cl/investigacion/voces-del-cep-15-abril-2025/
- Columna de opinión. “Primera tarea: recuperar la disciplina fiscal”: https://www.cepchile.cl/primera-tarea-recuperar-la-disciplina-fiscal/
- Columna de opinión. “El punto de partida”: https://www.cepchile.cl/el-punto-de-partida/
- Columna de opinión. “Desafíos fiscales del nuevo gobierno”: https://www.cepchile.cl/desafios-fiscales-del-nuevo-gobierno/
- Entrevista a Jorge Rodríguez: “El Gobierno que entra sería el último que tiene un pequeño margen de maniobra fiscal”: https://www.cepchile.cl/jorge-rodriguez-entrevista-diario-financiero-marzo-2026/
- Entrevista a Sebastián Izquierdo: “No estamos en un escenario de crisis fiscal, sino que de estrés fiscal prolongado”: https://www.cepchile.cl/sebastian-izquierdo-entrevista-la-tercera-pulso-marzo-2026/
- Punto de Referencia. “Proyecciones del costo fiscal del envejecimiento en Chile”: https://www.cepchile.cl/investigacion/proyecciones-del-costo-fiscal-del-envejecimiento-en-chile/
- Punto de Referencia. “Gasto social en la mira: propuestas para un nuevo foco en la política social chilena”: https://www.cepchile.cl/investigacion/gasto-social-en-la-mira-propuestas-para-un-nuevo-foco-en-la-politica-social-chilena/
- Punto de Referencia. “Presupuesto 2026 y desafíos fiscales para el próximo gobierno”: https://www.cepchile.cl/investigacion/presupuesto-2026-y-desafios-fiscales-para-el-proximo-gobierno/
- Punto de Referencia. “En busca de espacio fiscal: líneas de acción para contener y priorizar el gasto público”: https://www.cepchile.cl/investigacion/en-busca-de-espacio-fiscal-lineas-de-accion-para-contener-y-priorizar-el-gasto-publico/

En esta edición de Voces del CEP, te recomendamos disfrutar de los siguientes seminarios que ya están en nuestra web y YouTube:
- “Tiempo, género y familia: el costo del cuidado», en el que participaron Francisca Jünemann, abogada y presidenta de ChileMujeres, María Olivia Recart, economista y presidenta ComunidadMujer y Sylvia Eyzaguirre, investigadora senior CEP. La actividad fue moderada por Sandra Quijada, coordinadora Área de Opinión Pública del CEP.
- Te invitamos a participar en el cierre del ciclo de Arquitectura: «El sentido de la forma moderna», parte del programa Futuros Posibles en colaboración con la Fundación de Arquitectura Frágil y el Museo Nacional de Bellas Artes. Este se titula «El otro arquitecto: otra forma de construir». En el marco de la exposición Tiras de Prueba. Arquitecturas 1951-1997, Giovanna Borasi, directora del Centro Canadiense de Arquitectura (CCA), realizará una presentación del proyecto que da nombre a esta actividad. Posteriormente, sostendrá una conversación con el arquitecto y académico, Enrique Walker. Presenta Smiljan Radic, arquitecto y Premio Pritzker 2026.
Te recordamos que puedes mantenerte informado de nuestra agenda aquí o mandarnos un mensaje a nuestro canal en Whatsapp (+56958989491) para recibir todas las actualizaciones.
Si quieres recibir este boletín en tu mail suscríbete aquí.